Lãi suất tăng cao ảnh hưởng như thế nào tới bất động sản?
Thị trường bất động sản luôn là một hệ sinh thái phức tạp và nhạy cảm, nó chịu sự chi phối sâu sắc bởi các quyết sách tiền tệ và sự luân chuyển của dòng vốn tín dụng trong nền kinh tế quốc dân.
Sau thời kỳ dòng tiền giá rẻ thúc đẩy thị trường tăng trưởng nhanh, Ngân hàng Nhà nước đã triển khai nhiều biện pháp nhằm kiểm soát tín dụng, quản lý rủi ro và điều chỉnh mặt bằng lãi suất theo hướng thận trọng hơn, nhằm kiểm soát lạm phát và cho thấy định hướng rõ ràng trong việc phân bổ dòng vốn của nền kinh tế là ưu tiên nguồn vốn cho sản xuất, kinh doanh, đổi mới công nghệ và những lĩnh vực tạo ra giá trị thực, thay vì tập trung quá nhiều vào hoạt động đầu cơ bất động sản.
Trong nhiều năm qua, hiện tượng dòng vốn nhàn rỗi trong dân cư ồ ạt chảy vào đất đai đã đẩy giá trị nhà cửa tại các đô thị lớn như Hà Nội và Thành phố Hồ Chí Minh leo thang đến mức phi thực tế. Hệ quả là giấc mơ sở hữu nhà ở của đại bộ phận người lao động trẻ, công nhân và những người có thu nhập trung bình trở nên xa vời hơn bao giờ hết, tạo ra bài toán nhức nhối về an sinh xã hội và làm suy giảm sức cạnh tranh dài hạn của nền kinh tế.
Khi chi phí vốn tăng, những cơ hội và rủi ro nào sẽ xuất hiện, và nhà đầu tư nên lựa chọn hướng đi ra sao để vừa hạn chế áp lực tài chính, vừa có thể vượt qua giai đoạn thị trường thanh lọc và hướng tới một chiến lược đầu tư an toàn, bền vững hơn?
Cùng Tường Phát Land tìm hiểu kĩ hơn trong bài viết dưới đây nhé!
1. Lãi suất tăng do đâu?
Nhìn lại giai đoạn trước, khi nền kinh tế cần lực đẩy để phục hồi sau những biến động lớn, mặt bằng lãi suất đã được duy trì ở mức thấp kỷ lục. Có những thời điểm, lãi suất huy động tại các ngân hàng giảm sâu chỉ còn khoảng 4% – 5%/năm, kéo theo lãi suất cho vay ưu đãi mua nhà, mua đất rơi vào khoảng 6% – 8%/năm trong thời gian đầu. Chính sách “tiền rẻ” này vô tình tạo ra một lượng tiền mặt khổng lồ luân chuyển trên thị trường. Lẽ ra, dòng vốn này cần chảy mạnh vào các nhà máy để mở rộng sản xuất, nâng cấp máy móc thiết bị, hoặc đầu tư vào công nghệ lõi để tạo ra giá trị bền vững.
Thế nhưng, khi lợi nhuận từ việc sản xuất, kinh doanh truyền thống chật vật lắm mới đạt mức 10% – 15%/năm, thì việc ôm đất chờ tăng giá lại mang đến tỷ suất sinh lời quá khủng khiếp, có thể nhân đôi, nhân ba tài khoản chỉ sau một thời gian ngắn. Hệ quả tất yếu là một tỷ trọng vốn rất lớn đã “chảy ngược” vào thị trường bất động sản dưới dạng đầu cơ. Dư nợ tín dụng bất động sản có những giai đoạn bùng nổ, chiếm tới hơn 20% tổng dư nợ của toàn nền kinh tế. Hiện tượng này kéo dài không chỉ thổi phồng bong bóng tài sản, đe dọa nợ xấu cho hệ thống ngân hàng khi giá trị thực của đất đai bị định giá ảo, mà còn vắt kiệt nguồn lực của khu vực sản xuất công nghiệp và dịch vụ thiết yếu do thiếu hụt dòng vốn trung và dài hạn.
Nhận thấy dòng vốn đang có xu hướng tập trung quá nhiều vào bất động sản, chính sách điều chỉnh lãi suất của Ngân hàng Nhà nước không chỉ nhằm kiểm soát lạm phát mà còn hướng tới việc phân bổ lại dòng tiền trong nền kinh tế. Khi lãi suất huy động và lãi suất cho vay tăng, chi phí sử dụng vốn cũng trở nên đắt đỏ hơn. Bằng cách nâng lãi suất huy động và đẩy lãi suất cho vay thương mại lên mức cao (có thời điểm chạm ngưỡng 12% – 14%/năm đối với các khoản vay ngoài ưu đãi), đồng thời áp dụng hệ số rủi ro cực kỳ khắt khe (lên tới 200% – 250%) đối với các khoản vay kinh doanh bất động sản, cơ quan quản lý đã đánh trúng “yết hầu” của giới đầu cơ.
Bên cạnh đó, hoạt động cho vay bất động sản cũng được các ngân hàng kiểm soát chặt chẽ hơn thông qua các quy định về hạn mức tín dụng và mức độ rủi ro. Các ngân hàng thương mại bị buộc phải kiểm soát chặt chẽ “room” tín dụng, áp đặt mức biên độ lãi suất phạt rất nặng đối với những khoản vay mua bất động sản thứ hai, thứ ba trở đi hoặc các khoản vay thế chấp để gom đất nền phân lô.
Thay vì tập trung quá nhiều vào bất động sản, định hướng tín dụng được chú trọng hơn vào những lĩnh vực tạo ra giá trị cho nền kinh tế như sản xuất, công nghiệp chế biến, nông nghiệp công nghệ cao, xuất khẩu và năng lượng xanh. Đây là chiến lược nhằm đảm bảo dòng tiền luân chuyển lành mạnh, ép các doanh nghiệp phải tạo ra sản phẩm thực, giải quyết công ăn việc làm thực tế cho hàng triệu lao động, thay vì mải mê lao theo những cơn sốt đất ảo làm biến dạng môi trường đầu tư.
Bên cạnh công cụ lãi suất, một chiếc “gọng kìm” khác vô cùng lợi hại cũng được siết chặt, đó chính là việc hoàn thiện và đưa vào thực thi đồng bộ khung khổ pháp lý mới với Luật Đất đai, Luật Nhà ở và Luật Kinh doanh Bất động sản. Điển hình như việc chính thức bãi bỏ khung giá đất cũ, áp dụng cơ chế định giá đất sát với giá trị giao dịch thực tế trên thị trường, đã chấm dứt kỷ nguyên gom đất nông nghiệp giá rẻ rồi phân lô bán nền kiếm lời nội trong vài tháng.
Các quy định siết chặt điều kiện huy động vốn của chủ đầu tư, cấm phân lô bán nền tại các đô thị loại I, loại II và loại III, cùng với yêu cầu minh bạch toàn bộ thông tin giao dịch qua sàn hoặc chuyển khoản ngân hàng đã tạo ra một hàng rào vững chắc. Khi các quy định pháp lý mới được triển khai cùng với mặt bằng lãi suất vay cao, chi phí và rủi ro của hoạt động đầu cơ cũng tăng lên. Nhà đầu tư sử dụng nhiều vốn vay hoặc kỳ vọng kiếm lợi nhuận trong thời gian ngắn sẽ phải tính toán kỹ hơn về giá mua, khả năng thanh khoản và chi phí tài chính. Những mô hình đầu tư chỉ dựa vào kỳ vọng giá tăng nhanh vì thế khó duy trì hiệu quả như trước.
2. Tác động trực tiếp của lãi suất tăng cao đến thanh khoản và tâm lý thị trường
Khi chi phí vốn tăng mạnh, thị trường bất động sản nhanh chóng chịu tác động rõ rệt, trước hết là ở thanh khoản và tâm lý của nhà đầu tư. Lượng giao dịch giảm, trong khi tâm lý thận trọng ngày càng phổ biến khi người mua phải đối mặt với chi phí vay cao hơn.
Trong giai đoạn tiền rẻ, tâm lý sợ bỏ lỡ cơ hội (FOMO) từng khiến nhiều người sẵn sàng vay tiền để mua đất với kỳ vọng giá sẽ tăng nhanh, thậm chí tăng gấp nhiều lần. Tuy nhiên, khi lãi suất thả nổi tại nhiều ngân hàng thương mại tăng lên khoảng 13% – 16%/năm đối với các khoản vay ngoài ưu đãi, tâm lý thị trường nhanh chóng thay đổi. Người có tiền mặt thì chọn cách gửi tiết kiệm hưởng lãi suất cao cho an toàn, người đang ôm đất lại nơm nớp lo sợ khoản lãi mẹ đẻ lãi con mỗi tháng.
Sức mua trên cả thị trường sơ cấp (tức bất động sản được bán trực tiếp từ chủ đầu tư), và thị trường thứ cấp ( tức các giao dịch mua đi bán lại), đều giảm đáng kể. Lượng giao dịch thành công được ghi nhận giảm từ 60% đến 70% so với thời kỳ đỉnh cao. Áp lực tài chính khiến nhiều giao dịch bị trì hoãn hoặc hủy vào phút cuối. Thay vì vội vàng đặt cọc hay chấp nhận mua với giá cao hơn để giành tài sản, phần lớn người mua chuyển sang trạng thái thận trọng và chờ đợi thêm. Trong bối cảnh này, khả năng sở hữu tiền mặt trở thành một lợi thế lớn.
Sự suy giảm về thanh khoản không chỉ làm chậm nhịp giao dịch mua bán nhà đất, mà nó đang tạo ra một hiệu ứng domino tàn phá lên toàn bộ chuỗi giá trị của ngành. Tường Phát Land sẽ cho bạn một ví dụ để dễ hình dung nhé!
Khi một dự án không bán được hàng, chủ đầu tư sẽ không có tiền để thanh toán cho nhà thầu xây dựng. Nhà thầu xây dựng không có dòng tiền sẽ buộc phải nợ lương công nhân, nợ tiền vật liệu xây dựng của các nhà cung cấp. Trong khi đó, các sàn giao dịch môi giới bất động sản, những người sống dựa vào hoa hồng – rơi vào cảnh “đói ăn” trầm trọng. Hàng nghìn môi giới phải bỏ nghề, chạy xe công nghệ hoặc chuyển sang bán các mặt hàng tiêu dùng để mưu sinh qua ngày khi văn phòng đóng cửa hàng loạt.
Đứng trước lằn ranh sinh tử để giải quyết áp lực tồn kho và duy trì hoạt động, nhiều chủ đầu tư lớn buộc phải tung ra những “nước cờ” chưa từng có tiền lệ. Thay vì chỉ tặng vài chỉ vàng hay chuyến du lịch như trước, họ bắt đầu áp dụng các chính sách chiết khấu trực tiếp lên đến 30% – 40% giá trị hợp đồng nếu khách hàng thanh toán 100% bằng tiền mặt. Với những khách hàng vẫn cần vay vốn, chủ đầu tư chấp nhận giãn tiến độ thanh toán lên tới 3 đến 5 năm, hoặc tự bỏ tiền túi ra để bù phần chênh lệch nhằm giữ mức lãi suất cố định 5% – 6% trong 24 tháng đầu cho người mua. Tuy nhiên, bất chấp những nỗ lực này, người mua vẫn cực kỳ dè dặt.
Sau giai đoạn dòng tiền rẻ và các cơn sốt đất diễn ra trên diện rộng, thị trường đang chuyển sang một giai đoạn trầm lắng hơn. Đây cũng là thời kỳ các doanh nghiệp và nhà đầu tư phải đánh giá lại khả năng tài chính, giá trị thực của tài sản và chiến lược đầu tư, qua đó tạo điều kiện để thị trường từng bước sàng lọc và ổn định hơn.
3. Lãi suất tăng cao ảnh hưởng như thế nào tới thị trường bất động sản?
Vượt ra khỏi những phản ứng tâm lý tức thời, sự thay đổi cốt lõi của chi phí sử dụng vốn đã can thiệp sâu vào cấu trúc tài chính, bóp nghẹt các mắt xích yếu kém và định hình lại toàn bộ chuỗi cung ứng của thị trường bất động sản.
Mặt bằng lãi suất tăng cao tác động trực tiếp và tàn khốc nhất lên các doanh nghiệp phát triển bất động sản thông qua chi phí tài chính đội lên một cách chóng mặt. Đặc thù của các nhà phát triển dự án tại Việt Nam là phụ thuộc cực kỳ lớn vào đòn bẩy nợ, bao gồm vay tín dụng ngân hàng, phát hành trái phiếu doanh nghiệp và chiếm dụng vốn thông qua việc huy động tiền ứng trước của khách hàng mua nhà hình thành trong tương lai.
Khi lãi suất cho vay thương mại chạm các ngưỡng cao ngất ngưởng, chi phí lãi vay của các dự án đang triển khai lập tức phình to, nuốt chửng toàn bộ biên lợi nhuận mỏng manh mà chủ đầu tư dự tính. Nỗi đau lớn nhất nằm ở những doanh nghiệp có cơ cấu tài chính thiếu lành mạnh, “lấy mỡ nó rán nó” với tỷ lệ nợ vay gấp 3-4 lần vốn chủ sở hữu. Họ đối mặt với nguy cơ đứt gãy dòng tiền nghiêm trọng khi một mặt không bán được hàng để thu tiền về, mặt khác vẫn phải ra sức trả mức lãi suất 12-14%/năm cho ngân hàng và vật lộn gom tiền để thanh toán các lô trái phiếu đang chực chờ đến hạn.
Đối với người mua nhà cá nhân, đặc biệt là những người trẻ, áp lực tài chính từ các gói vay trả góp thực sự trở thành một cơn ác mộng và là rào cản tâm lý cực lớn ngăn chặn họ quyết định xuống tiền.
Trong giai đoạn trước, một gia đình vay 2 tỷ đồng mua căn hộ với gói ưu đãi năm đầu tiên chỉ 7%/năm, mỗi tháng họ trả cả gốc lẫn lãi khoảng 17 triệu đồng, thì nó sẽ hoàn toàn nằm trong khả năng xoay xở với mức thu nhập 35 triệu/tháng của hai vợ chồng. Nhưng khi hết thời gian ưu đãi, lãi suất bị thả nổi cộng biên độ lên tới 14%/năm, số tiền phải trả vọt lên hơn 23 triệu đồng mỗi tháng. Khoản tăng thêm từ 30% đến 50% này đã ảnh hưởng rất lớn đến toàn bộ chi phí sinh hoạt thiết yếu, đẩy nhiều gia đình vào cảnh thắt lưng buộc bụng. Thậm chí, nếu một trong hai vợ chồng bị giảm lương hoặc mất việc trong bối cảnh kinh tế khó khăn, rủi ro vỡ nợ, bị ngân hàng siết nhà là hiện hữu. Tình trạng này khiến lực cầu mua sắm nhà ở mới bị khựng lại, bởi những người có nhu cầu ở thực thà chấp nhận tiếp tục đi thuê nhà thêm vài năm để chờ đợi các tín hiệu bình ổn, còn hơn đánh cược sự an toàn tài chính của cả gia đình vào một khoản vay đầy rủi ro.
Khi dòng tiền dễ tiếp cận giảm xuống, thanh khoản trên thị trường bất động sản cũng chịu ảnh hưởng rõ rệt. Tuy nhiên, mức độ tác động có sự khác nhau giữa các phân khúc. Những sản phẩm có tính đầu cơ cao, chưa tạo ra giá trị sử dụng hoặc dòng tiền ổn định là nhóm chịu ảnh hưởng nhiều hơn.
Các sản phẩm từng được quan tâm như đất nền phân lô tại các khu vực vùng ven, bất động sản nghỉ dưỡng ven biển, condotel cam kết lợi nhuận hay biệt thự, shophouse ở những khu vực xa trung tâm đều gặp khó khăn hơn trong giao dịch. Khi chi phí vay tăng, những nhà đầu tư sử dụng đòn bẩy tài chính lớn có thể chịu áp lực trả nợ và phải tính đến phương án bán tài sản để cân đối dòng tiền. Trong một số trường hợp, người bán phải chấp nhận cắt lỗ từ 30% đến 50% so với mức đỉnh thiết lập năm trước nhưng vẫn khó tìm được người mua có sẵn tiền mặt.
Nguyên nhân là trong giai đoạn thị trường thận trọng, người mua thường ưu tiên những tài sản có khả năng sử dụng ngay, pháp lý rõ ràng hoặc tạo ra dòng tiền ổn định. Những bất động sản nằm ở khu vực ít người ở, khó khai thác hoặc chưa thể cho thuê sẽ khó thu hút người mua, ngay cả khi giá đã được điều chỉnh đáng kể.
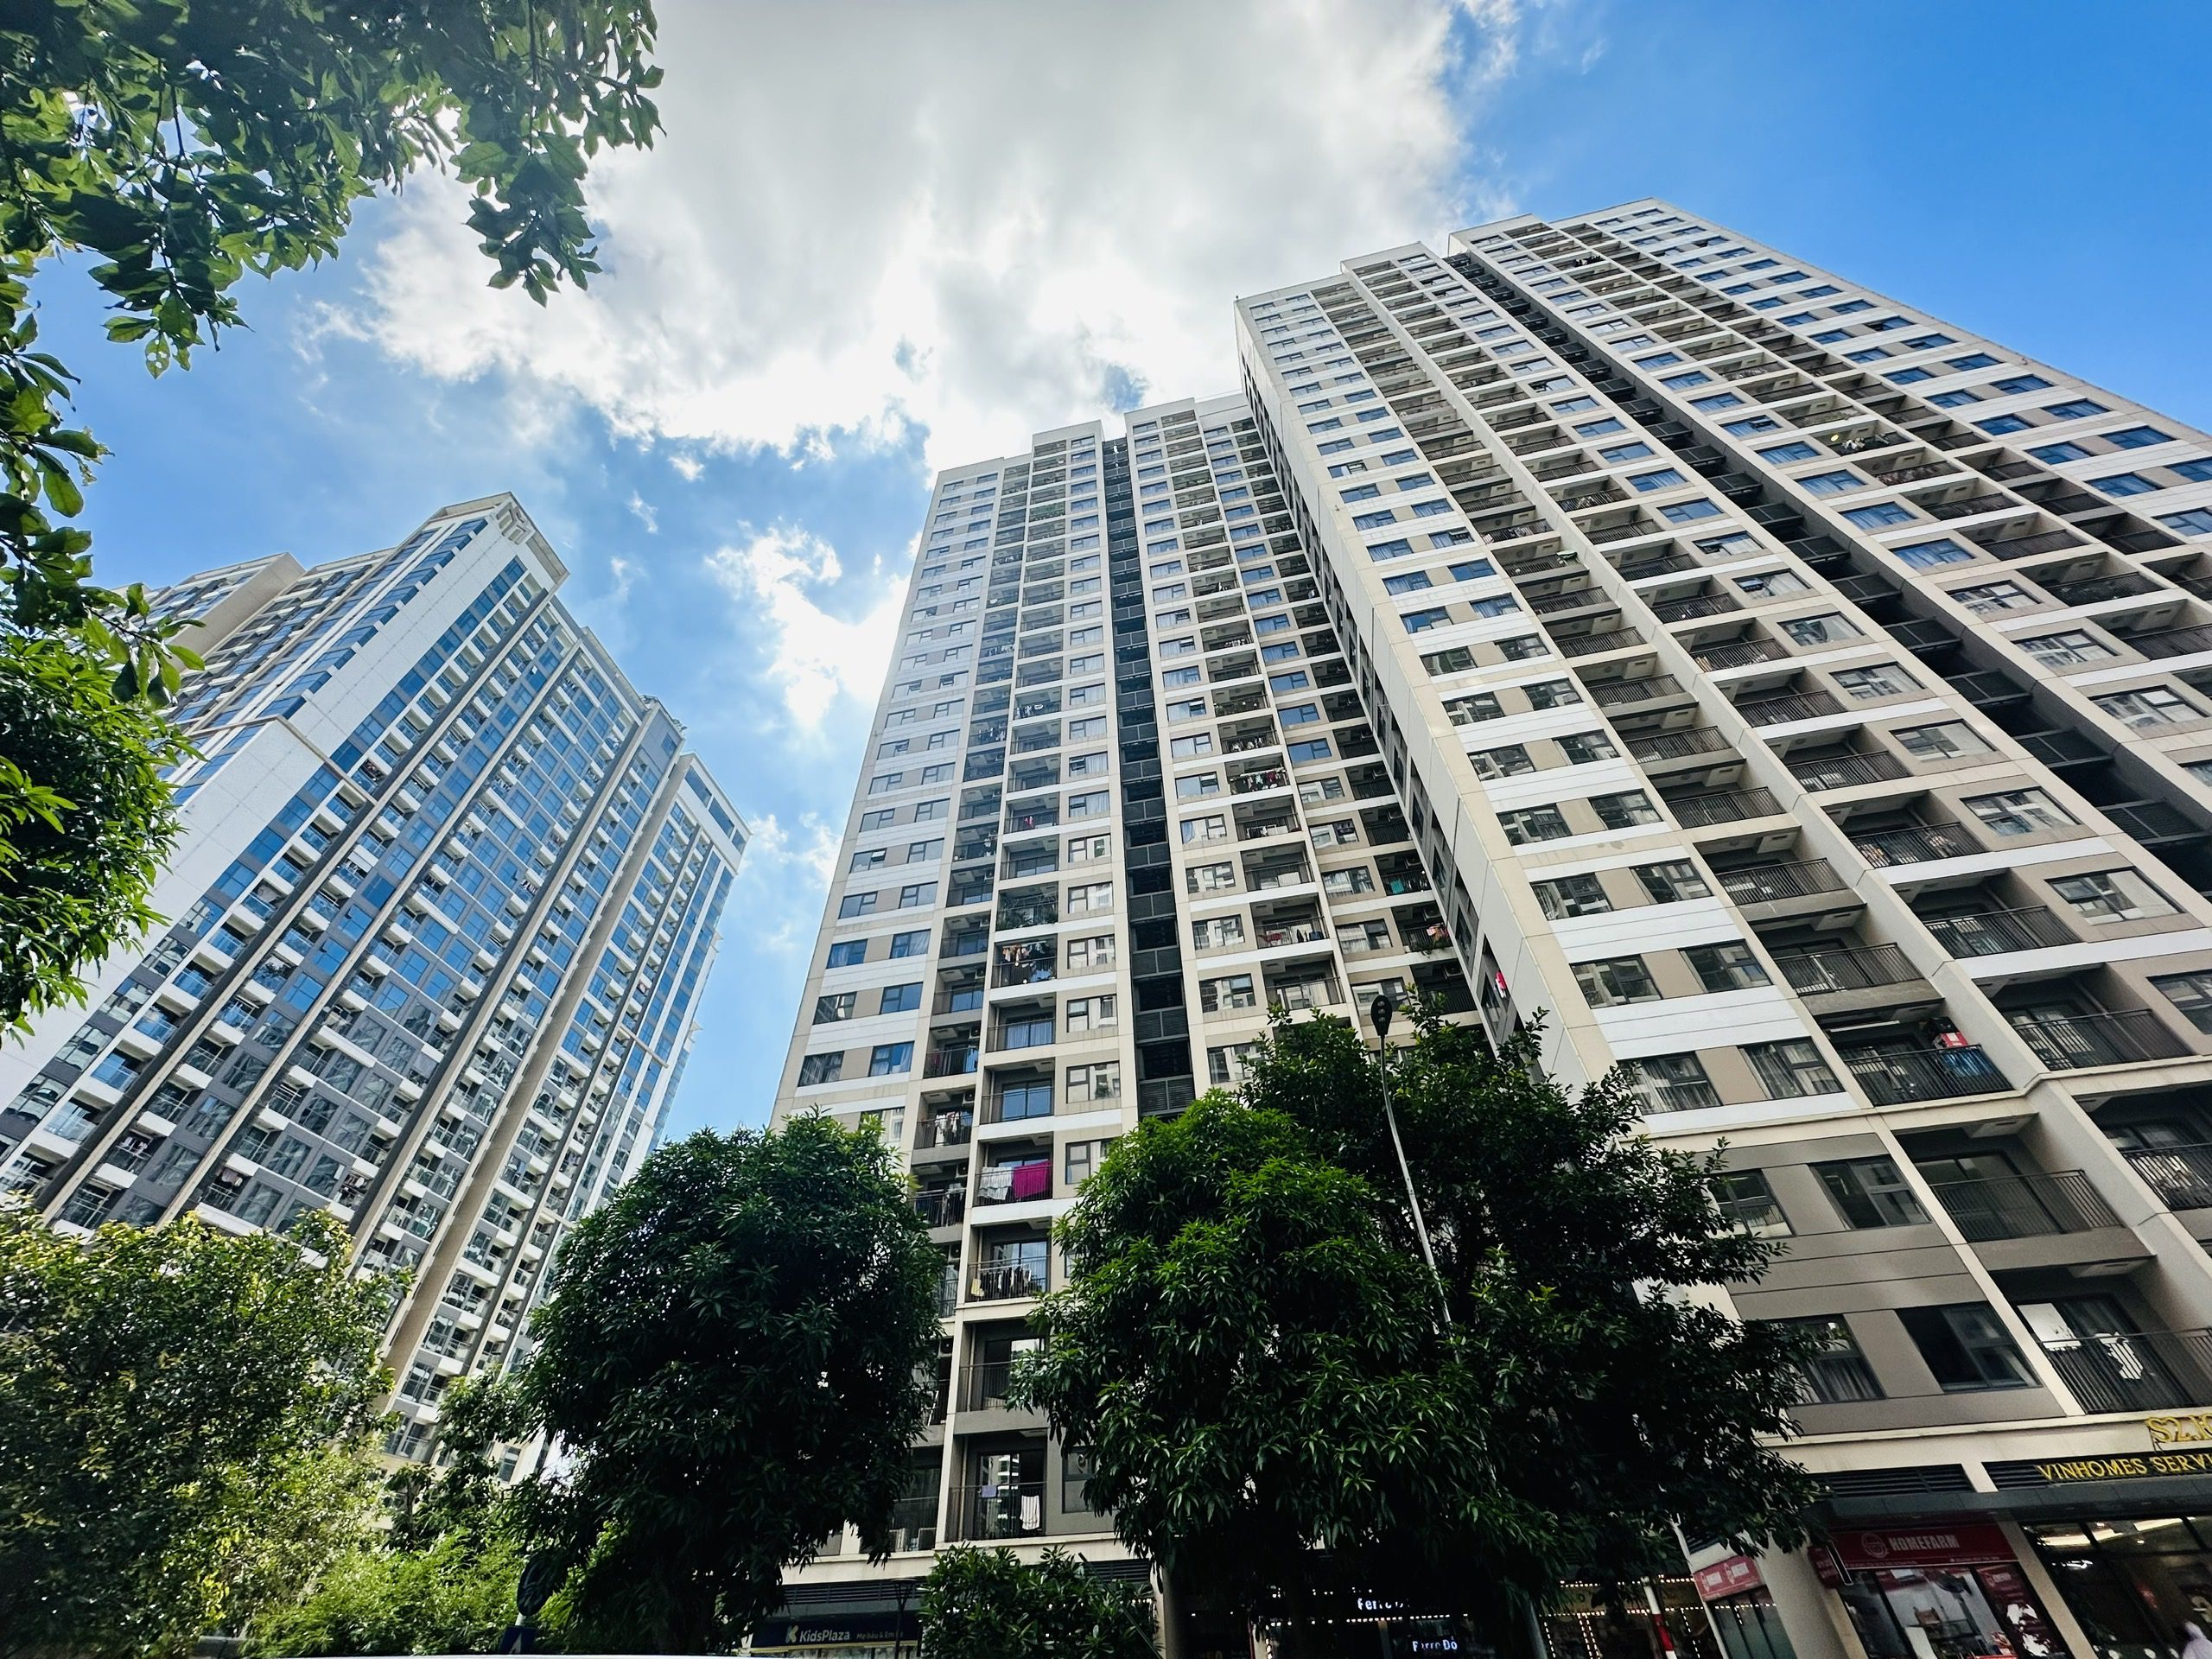
Ở chiều ngược lại, những bất động sản phục vụ nhu cầu ở thực vẫn có khả năng duy trì sức cầu tốt hơn. Các sản phẩm có vị trí thuận lợi, kết nối giao thông tốt và pháp lý rõ ràng, đặc biệt là căn hộ chung cư tầm trung và nhà ở xã hội tại các trung tâm kinh tế lớn như Thành phố Hồ Chí Minh và Hà Nội, nhìn chung ít chịu áp lực giảm giá hơn. Trong một số trường hợp, nguồn cung mới hạn chế còn khiến giá trên thị trường thứ cấp có xu hướng tăng nhẹ.
Sự khác biệt giữa các phân khúc cho thấy vai trò ngày càng rõ của nhu cầu thực trên thị trường bất động sản. Khi chi phí vốn tăng và việc đầu tư trở nên thận trọng hơn, người mua có xu hướng quan tâm nhiều hơn đến giá trị sử dụng, vị trí, pháp lý và khả năng tạo dòng tiền của tài sản, khiến bất động sản dần được đánh giá dựa nhiều hơn vào giá trị thực tế thay vì chỉ dựa trên kỳ vọng tăng giá trong tương lai.
4. Con đường nào cho nhà đầu tư trong bối cảnh lãi suất cao?
Lãi suất duy trì ở mức cao khiến chi phí sử dụng vốn tăng lên và ảnh hưởng trực tiếp đến hiệu quả đầu tư bất động sản. Trong bối cảnh này, nhà đầu tư cần đánh giá lại khả năng tài chính, mức độ sử dụng vốn vay và hiệu quả thực tế của từng tài sản, thay vì chỉ dựa vào kỳ vọng giá sẽ tiếp tục tăng.
Trong những năm trước, việc sử dụng đòn bẩy tài chính lên đến 70%, thậm chí 80% giá trị tài sản là chuyện diễn ra nhan nhản hàng ngày. Nhưng hiện nay, nguyên tắc sống còn tiên quyết nhất là phải kiểm soát tỷ lệ vay nợ ở mức cực kỳ bảo thủ. Các chuyên gia hoạch định tài chính khuyến cáo, trong bối cảnh lãi suất thả nổi khó lường, tỷ lệ nợ vay chỉ nên giới hạn ở mức tối đa từ 30% đến 40% trên tổng giá trị tài sản. Hơn thế nữa, số tiền trả gốc và lãi ngân hàng hàng tháng tuyệt đối không được vượt quá 40% tổng thu nhập cố định của gia đình.
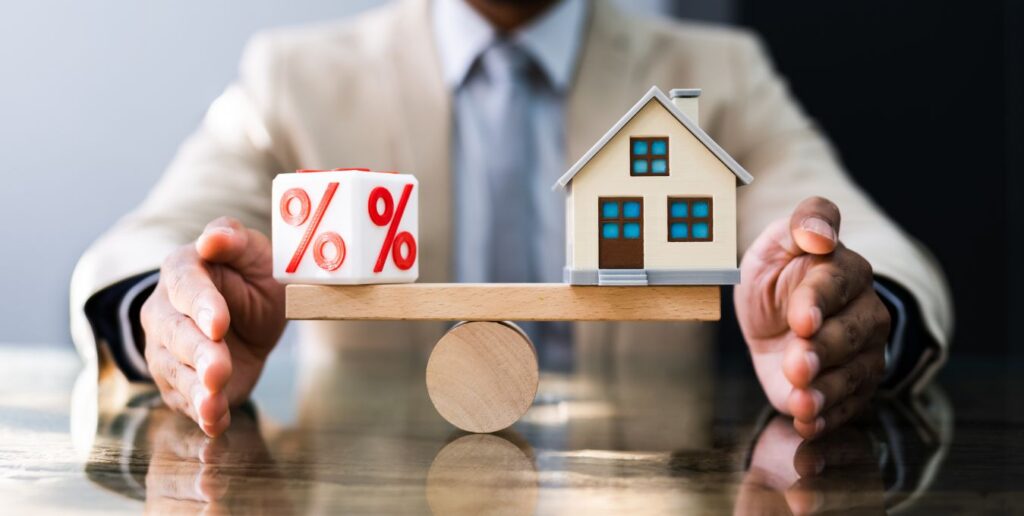
Lấy một ví dụ thực tế nhé, nếu tổng thu nhập của hai vợ chồng là 50 triệu đồng mỗi tháng, thì số tiền trích ra để trả nợ ngân hàng chỉ nên gói gọn tối đa trong khoảng 20 triệu đồng. Phần còn lại phải được thiết lập thành một quỹ dự phòng rủi ro thanh khoản khẩn cấp, tương đương với ít nhất 6 đến 12 tháng chi phí sinh hoạt và trả nợ. Quỹ tiền mặt này chính là tấm áo giáp kiên cố bảo vệ nhà đầu tư khỏi viễn cảnh vỡ nợ, bị ngân hàng siết tài sản nếu chẳng may bị mất việc hoặc kinh tế gia đình gặp biến cố. Đồng thời, “thủ” sẵn một lượng tiền mặt hợp lý sẽ biến nhà đầu tư thành những thợ săn nhạy bén, sẵn sàng thâu tóm những bất động sản tốt bị bán tháo cắt lỗ sâu từ 20% đến 30% từ những người bán đang ngộp thở vì không gánh nổi nợ.
Điều thứ hai trong chiến lược đầu tư thời kỳ này là sự chuyển dịch mạnh mẽ từ việc “mua chờ tăng giá vốn” sang “mua để vắt ra dòng tiền”. Khi tốc độ tăng giá của bất động sản bị đóng băng do thiếu hụt thanh khoản, dòng tiền khai thác cho thuê hàng tháng sẽ trở thành chiếc phao cứu sinh duy nhất cho bạn đấy.
Những loại hình bất động sản có khả năng đưa vào sử dụng ngay lập tức, phục vụ nhu cầu thật đang được xem là những lựa chọn được ưa chuộng nhất hiện nay. Điển hình như các căn hộ chung cư đã bàn giao tại các khu vực đông đúc sinh khí như Thành phố Hồ Chí Minh hay Hà Nội, hoặc các căn nhà phố nằm kề cận các khu công nghiệp, trường đại học luôn có tỷ lệ lấp đầy rất cao. Nếu bạn sở hữu một căn hộ chung cư khu vực nội thành có giá khoảng 3 tỷ đồng, mức giá cho thuê hiện tại có thể thu về đều đặn từ 12 đến 15 triệu đồng mỗi tháng, tương đương tỷ suất sinh lời khoảng 5% đến 6%/năm. Dù con số này chưa thể cao hơn hoàn toàn mức lãi suất tiền gửi ngân hàng, nhưng nó mang lại một nguồn thu tiền mặt liên tục để bù đắp trực tiếp vào chi phí lãi vay, đồng thời giúp nhà đầu tư giữ được một tài sản cứng có khả năng chống lại sự bào mòn của lạm phát trong dài hạn. Ngược lại, những khu đất nền phân lô ở ngoại ô, chưa có khả năng khai thác và không tạo ra dòng tiền đang dần ít được nhà đầu tư quan tâm.
Cuối cùng, thị trường bất động sản hiện nay đòi hỏi nhà đầu tư phải thận trọng hơn, tránh quyết định mua bán theo cảm xúc hoặc chạy theo những thông tin chưa được kiểm chứng trên thị trường. Yêu cầu quan trọng đối với nhà đầu tư trong giai đoạn này là chủ động theo dõi các yếu tố như lạm phát, tăng trưởng tín dụng, tiến độ giải ngân đầu tư công và định hướng điều hành lãi suất của Ngân hàng Nhà nước để hiểu rõ hơn về diễn biến của thị trường và chi phí vốn.
Khi nắm được những thay đổi của chu kỳ kinh tế, nhà đầu tư có thể chủ động hơn trong việc lựa chọn thời điểm giải ngân, duy trì tiền mặt hoặc điều chỉnh tỷ lệ vay nợ.
Hy vọng những phân tích trên đã giúp bạn có thêm góc nhìn rõ hơn về tác động của lãi suất đến thị trường bất động sản cũng như những yếu tố cần cân nhắc khi đưa ra quyết định đầu tư. Lãi suất tăng cao không đồng nghĩa thị trường bất động sản mất đi cơ hội, nhưng chắc chắn khiến bài toán đầu tư đòi hỏi sự thận trọng và tính toán kỹ hơn. Trong giai đoạn chi phí vốn còn nhiều biến động, thì việc kiểm soát tài chính, lựa chọn tài sản phù hợp và đánh giá kỹ dòng tiền sẽ là cơ sở quan trọng để hạn chế rủi ro.
Nếu bạn đang quan tâm đến thị trường bất động sản, cần tìm hiểu dự án hoặc muốn có thêm thông tin trước khi đưa ra quyết định, hãy liên hệ Tường Phát Land để được tư vấn và cập nhật những thông tin phù hợp với nhu cầu của mình nhé!
Thông tin liên hệ Tường Phát LAND:
Hotline: 0909.61.45.69
Website: https://tuongphatland.com/