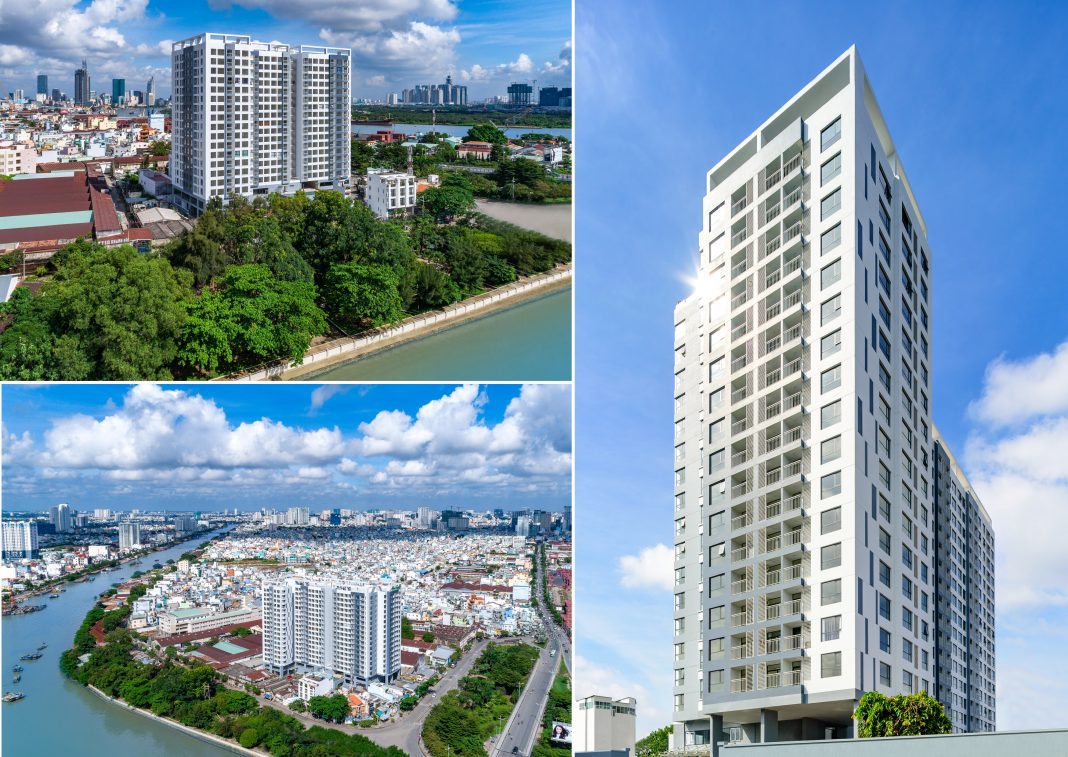
Bạn từng mua căn hộ để giữ tiền chưa?
Trong bối cảnh kinh tế lẫn thị trường tài chính trong nước năm 2026 đang chứng kiến nhiều biến chuyển sâu sắc, bài toán bảo vệ giá trị tài sản trở thành nỗi trăn trở lớn của các nhà đầu tư cá nhân. Sau chu kỳ biến động lãi suất, những đợt trồi sụt khó lường của thị trường chứng khoán cùng áp lực lạm phát âm thầm bào mòn giá trị đồng tiền, nhu cầu tìm kiếm một bến đỗ an toàn ngày càng trở nên cấp thiết.
Từ lâu, bất động sản luôn được định vị là “vua” của các kênh giữ tiền, trong đó phân khúc căn hộ chung cư từng là thỏi nam châm thu hút dòng tiền tích lũy nhờ tính thanh khoản vượt trội và khả năng khai thác cho thuê đều đặn mỗi tháng.
Tuy nhiên, khi mặt bằng giá nhà tại các đô thị lớn như Hà Nội và TP.HCM đã thiết lập những cột mốc giá mới, việc sở hữu một tài sản chung cư không còn đơn giản như giai đoạn trước.
Khung pháp lý mới gồm Luật Đất đai, Luật Nhà ở và Luật Kinh doanh Bất động sản đi vào thực thi ổn định đã thay đổi hoàn toàn luật chơi trên thị trường địa ốc. Những quy định khắt khe về điều kiện bán hàng, quản lý vận hành và thời hạn sở hữu công trình khiến nhiều người đặt ra câu hỏi liệu căn hộ có thực sự giữ được giá trị qua thời gian hay sẽ bị khấu hao như một món tiêu sản?
Liệu việc dồn tiền mua căn hộ để giữ tiền có còn là chiến lược khôn ngoan, hay nhà đầu tư đang tự đặt mình vào những bài toán sinh lời ngày càng hẹp?
Để có được câu trả lời thấu đáo và khách quan, bạn hãy cùng Tường Phát Land khám phá trong bài viết dưới đây nhé!
1. Mua căn hộ để giữ tiền thực chất là gì?
Đối với nhiều gia đình, giữ được đồng tiền mồ hôi nước mắt đôi khi còn nhọc nhằn hơn cả hành trình kiếm ra nó, nhất là khi tiền gửi tiết kiệm thì lo mất giá, còn vàng hay chứng khoán lại lên xuống khó lường. Chính tâm lý tìm kiếm một chỗ trú ẩn “nhìn thấy được, sờ thấy được” đã đưa căn hộ chung cư trở thành lựa chọn ưu tiên của số đông, nhưng liệu chúng ta đã thực sự hiểu đúng bản chất của bài toán cất tiền vào những khối bê tông giữa lòng đô thị?
Mua căn hộ để giữ tiền có thể hiểu đơn giản là dùng bất động sản để bảo toàn giá trị khoản tiền mình đã tích lũy. Thay vì bỏ tiền vào những thương vụ lướt sóng với kỳ vọng giá tăng nhanh, người mua theo hướng này ưu tiên sự an toàn và khả năng giữ được vốn trong dài hạn. Họ không nhất thiết phải kiếm lời thật lớn trong thời gian ngắn mà quan tâm nhiều hơn đến việc tài sản có giữ giá tốt, có thể cho thuê tạo thêm thu nhập và có khả năng bán lại khi cần hay không. Nói cách khác, căn hộ vừa là tài sản để tích lũy, vừa có thể tạo ra dòng tiền hàng tháng từ tiền thuê. Nếu lựa chọn đúng vị trí, dự án có pháp lý rõ ràng và mức giá hợp lý, giá trị căn hộ còn có thể tăng theo sự phát triển của khu vực. Do đó, với nhiều người, căn hộ giống như một khoản tiền được “đóng gói” thành tài sản thực, vừa giữ được giá trị vốn, vừa có khả năng tạo thêm thu nhập trong thời gian chờ tài sản tăng giá.
Tuy nhiên, bước sang giai đoạn hiện nay, bản chất của bài toán giữ tiền bằng chung cư đã có những bước ngoặt rất lớn so với chu kỳ trước do mặt bằng giá đã bị đẩy lên mức đỉnh mới. Khảo sát thực tế tại các đô thị lớn như Hà Nội và TP.HCM, giá bán căn hộ sơ cấp đã neo ở mức rất cao, phổ biến từ 60 đến trên 100 triệu đồng/m², kéo tổng giá trị một căn hộ hai phòng ngủ tiêu chuẩn dễ dàng chạm ngưỡng 4 đến 6 tỷ đồng.
Trong bối cảnh giá căn hộ ngày càng cao, trong khi giá thuê thực tế phổ biến chỉ khoảng 12–20 triệu đồng/tháng, hiệu quả khai thác cho thuê đang trở thành vấn đề nhà đầu tư cần cân nhắc kỹ. Sau khi trừ các khoản chi phí như bảo trì, phí quản lý và thời gian căn hộ để trống giữa các kỳ khách thuê, tỷ suất sinh lời thuần từ cho thuê (Rental Yield) chỉ còn khoảng 3,2–4,2%/năm.
Mức sinh lời này có thể tương đương, thậm chí thấp hơn lãi suất gửi tiết kiệm ngân hàng trong một số thời điểm. Nhà đầu tư buộc phải nhìn nhận bức tranh tổng thể dựa trên tổng tỷ suất sinh lời thực tế, tức là dòng tiền cho thuê ròng kết hợp với kỳ vọng tăng giá tài sản trung hạn từ 5% đến 7%/năm để bù đắp hoàn toàn sự mất giá của tiền mặt.
2. Những lợi thế nổi bật khi chọn căn hộ để bảo toàn dòng tiền
Khi dòng tiền trở nên khó kiếm và các kênh đầu tư liên tục thay đổi, nhiều người có xu hướng ưu tiên những tài sản vừa có giá trị sử dụng, vừa có khả năng tạo ra thu nhập trong quá trình nắm giữ. Đây cũng là lý do căn hộ ngày càng được quan tâm trong nhóm khách hàng có nguồn vốn tích lũy và muốn tìm một nơi tương đối an toàn để phân bổ tài sản.
Thay vì mua một tài sản rồi chờ giá tăng, người sở hữu căn hộ có thể đồng thời khai thác cho thuê, sử dụng để ở hoặc chuyển nhượng khi có nhu cầu. Chính khả năng tạo ra nhiều phương án sử dụng khiến căn hộ có lợi thế nhất định trong chiến lược bảo toàn dòng tiền dài hạn.
2.1. Có thể tạo dòng tiền đều đặn từ việc cho thuê
Một trong những điểm đáng chú ý nhất của căn hộ là khả năng đưa vào khai thác tương đối nhanh sau khi nhận bàn giao. Với những căn hộ nằm tại khu vực có nhu cầu ở thực cao, gần trung tâm, khu văn phòng, trường học, bệnh viện hoặc các tuyến giao thông thuận tiện, chủ sở hữu có thể tìm khách thuê và bắt đầu tạo ra nguồn thu hàng tháng.
Khoản tiền thuê này có thể giữ tài sản lâu dài cho chủ sở hữu. Thay vì để một khoản vốn lớn nằm yên trong tài sản và chỉ chờ tăng giá, chủ nhà có thể biến căn hộ thành một tài sản có khả năng tạo ra dòng tiền trong suốt thời gian nắm giữ. Tùy vị trí, diện tích, chất lượng dự án và nhu cầu của thị trường, mức tiền thuê có thể khác nhau, nhưng về nguyên tắc, căn hộ càng đáp ứng tốt nhu cầu ở thực thì khả năng duy trì tỷ lệ lấp đầy càng cao.
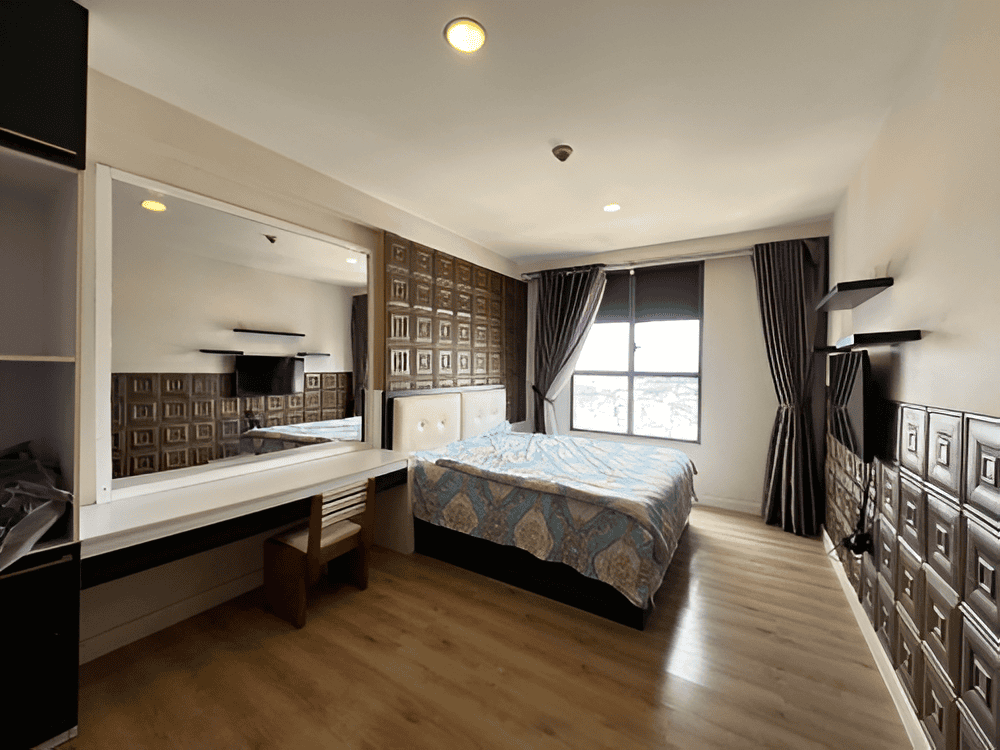
Đặc biệt, những căn hộ nằm trong các khu đô thị đã hình thành cộng đồng cư dân thường có lợi thế hơn về khả năng cho thuê. Người thuê nhà hiện nay không chỉ quan tâm đến diện tích căn hộ mà còn xem xét cả hệ thống tiện ích và chất lượng sống xung quanh như siêu thị, trường học, bệnh viện, khu vui chơi, phòng tập, hồ bơi, bãi đỗ xe và an ninh. Khi nhiều nhu cầu sinh hoạt có thể được đáp ứng ngay trong hoặc gần khu đô thị, căn hộ sẽ dễ tiếp cận nhóm khách thuê là gia đình trẻ, người nước ngoài, nhân viên văn phòng hoặc người làm việc tại các khu vực lân cận.
Nguồn thu từ tiền thuê cũng có thể được sử dụng theo nhiều cách. Chủ nhà có thể dùng khoản tiền này để trang trải một phần chi phí sinh hoạt, thanh toán chi phí quản lý và bảo trì, hỗ trợ trả khoản vay mua nhà hoặc tiếp tục tích lũy cho những mục tiêu tài chính khác. Với người có kế hoạch nắm giữ tài sản trong nhiều năm, đây là một lợi thế đáng kể bởi tài sản không chỉ nằm trong danh mục đầu tư mà còn có khả năng tạo ra thu nhập trong quá trình sở hữu.
Tuy nhiên, chủ nhà vẫn phải tính đến thời gian căn hộ trống, chi phí sửa chữa, nội thất, phí quản lý, thuế và những khoản phát sinh khác. Một căn hộ có khả năng bảo toàn dòng tiền tốt không nhất thiết là căn có giá bán thấp nhất, mà thường là căn có sự cân bằng giữa giá mua, khả năng cho thuê, chi phí vận hành và nhu cầu thực tế tại khu vực.
2.2. Phục vụ nhu cầu ở thực nên có tệp khách hàng rộng
Một lợi thế khác của căn hộ nằm ở chính nhu cầu sử dụng. Khác với một số loại hình bất động sản phụ thuộc nhiều vào kỳ vọng tăng giá hoặc nhu cầu đầu tư, căn hộ có thể đáp ứng trực tiếp nhu cầu ở của người dân. Khi dân số đô thị tiếp tục tăng và quỹ đất tại các khu vực phát triển ngày càng hạn chế, nhu cầu về những nơi ở có vị trí thuận tiện vẫn tồn tại ngay cả khi thị trường bất động sản bước vào giai đoạn chậm lại.
Đây là yếu tố giúp căn hộ có thanh khoản tương đối tốt nếu sản phẩm được lựa chọn đúng ngay từ đầu. Một căn hộ có diện tích phù hợp, vị trí thuận tiện, pháp lý rõ ràng, mức giá vừa khả năng tài chính và đáp ứng nhu cầu sinh hoạt của số đông thường dễ tiếp cận cả người mua để ở lẫn nhà đầu tư muốn cho thuê. Tệp khách hàng rộng đồng nghĩa với việc chủ sở hữu có nhiều phương án hơn khi cần chuyển nhượng tài sản.
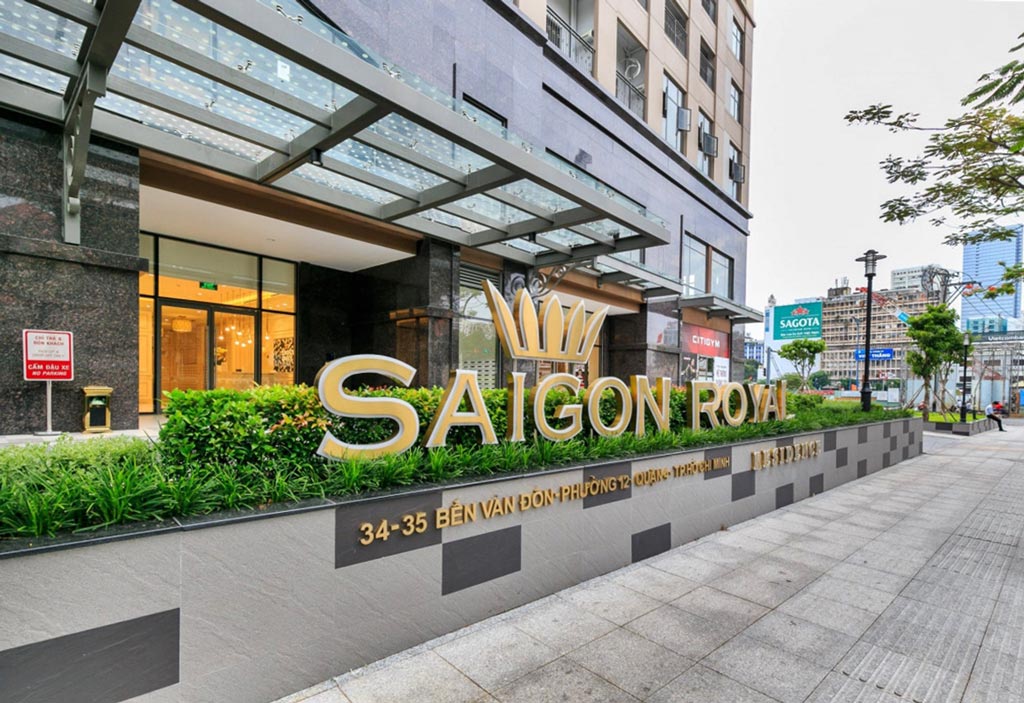
Chẳng hạn, một căn hộ hai phòng ngủ trong khu vực có nhiều trường học, văn phòng, trung tâm thương mại và giao thông thuận tiện có thể phù hợp với nhiều nhóm khách hàng khác nhau. Gia đình trẻ có thể mua để ở, người độc thân có thu nhập tốt có thể thuê, người nước ngoài làm việc tại khu vực có thể thuê dài hạn, trong khi nhà đầu tư khác có thể mua lại để tiếp tục khai thác cho thuê. Chính sự đa dạng về nhu cầu sử dụng tạo ra một lớp thanh khoản tự nhiên cho loại tài sản này.
Dĩ nhiên, thanh khoản không có nghĩa là căn hộ lúc nào cũng có thể bán nhanh hoặc bán đúng mức giá kỳ vọng. Thời gian giao dịch còn phụ thuộc vào vị trí, giá chào bán, tình trạng pháp lý, chất lượng dự án, phí quản lý, chất lượng vận hành và nguồn cung cạnh tranh tại cùng khu vực.
2.3.Giá trị tài sản được hỗ trợ bởi chi phí phát triển dự án ngày càng cao
Một yếu tố khác giúp căn hộ có khả năng giữ giá trong dài hạn đến từ chính chi phí để tạo ra một sản phẩm mới. Để phát triển một dự án nhà ở, doanh nghiệp không chỉ phải bỏ tiền mua hoặc tạo lập quỹ đất mà còn phải chi cho giải phóng mặt bằng, xây dựng, thiết kế, tư vấn, pháp lý, tài chính, hạ tầng và nhiều khoản chi phí khác. Hiện này giá đất, vật liệu xây dựng, nhân công và chi phí vốn tăng lên, giá thành của những dự án mới cũng chịu tác động tương ứng.
Bên cạnh đó, quá trình chuẩn bị và triển khai một dự án nhà ở tại các đô thị lớn ngày càng đòi hỏi nhiều bước về quy hoạch, pháp lý, đất đai, xây dựng và các thủ tục liên quan. Thời gian triển khai kéo dài khiến doanh nghiệp phải chịu thêm chi phí vốn trong suốt quá trình chờ dự án đủ điều kiện phát triển và mở bán. Tất cả những yếu tố này tạo ra một mặt bằng chi phí mới cho nguồn cung căn hộ trong tương lai.
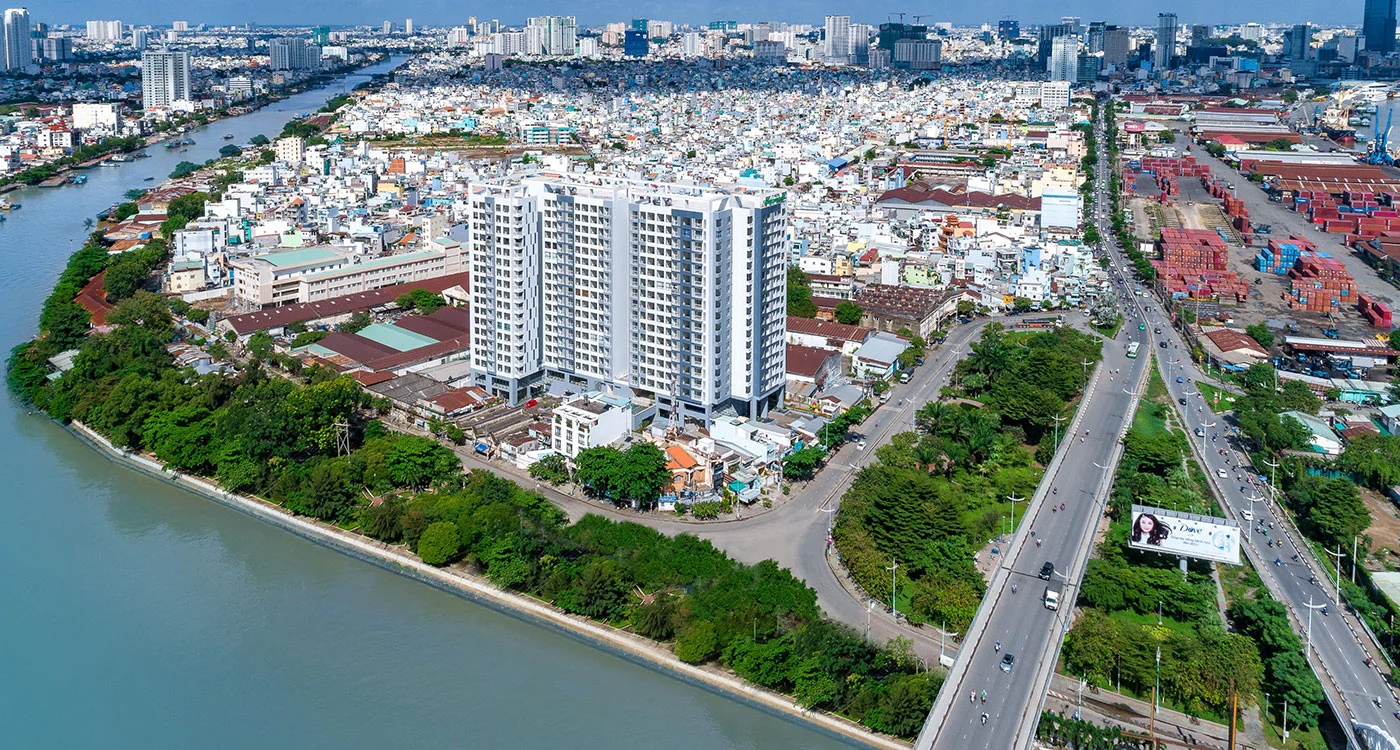
Giá bất động sản vẫn chịu ảnh hưởng trực tiếp từ sức mua, lãi suất, nguồn cung, thu nhập của người dân và tình hình kinh tế. Tuy nhiên, chi phí để tạo ra một căn hộ mới ngày càng cao, các dự án đang hiện hữu tại vị trí tốt có thể có thêm một lớp giá trị bảo vệ nhất định, đặc biệt nếu sản phẩm đáp ứng tốt nhu cầu ở thực và có chất lượng vận hành ổn định.
2.4. Có nhiều phương án sử dụng khi thị trường thay đổi
Căn hộ có tính linh hoạt trong quá trình sở hữu. Nếu thị trường mua bán không thuận lợi, chủ nhà có thể tiếp tục cho thuê thay vì phải bán tài sản trong thời điểm giá chưa đạt kỳ vọng. Nếu nhu cầu cá nhân thay đổi, căn hộ có thể được sử dụng làm nơi ở thay vì tiếp tục khai thác thương mại. Khi thị trường thuận lợi và xuất hiện người mua phù hợp, chủ sở hữu lại có thể cân nhắc chuyển nhượng.
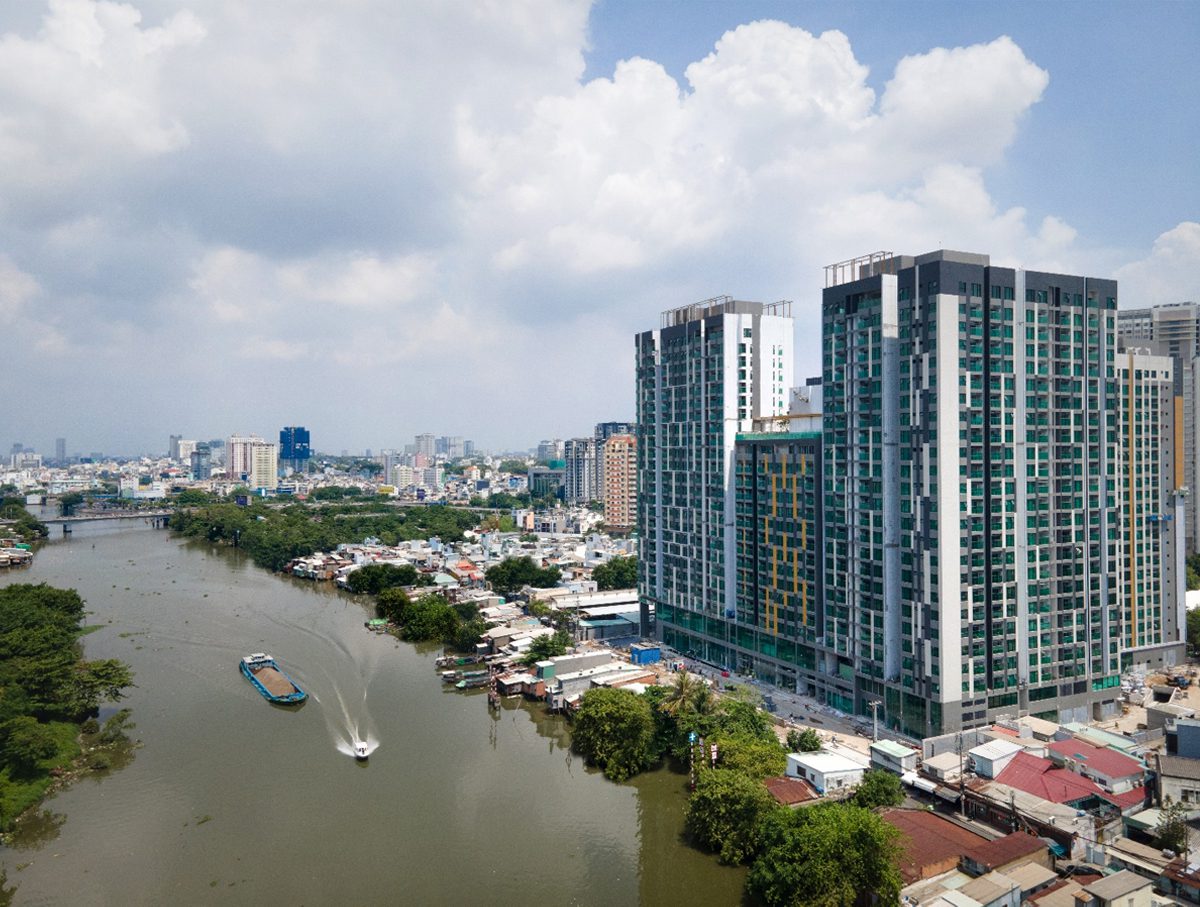
Chính sự linh hoạt này giúp căn hộ bảo toàn dòng tiền hơn so với việc chỉ đặt cược vào một kịch bản duy nhất là giá tài sản phải tăng. Nhà đầu tư có thể chủ động thay đổi cách khai thác dựa trên tình hình thị trường thay vì buộc phải bán ngay khi cần thu hồi vốn.
Vì vậy, khi lựa chọn căn hộ để giữ tiền, người mua không nên chỉ nhìn vào câu chuyện “giá có tăng hay không”. Quan trọng hơn là phải đánh giá khả năng tạo dòng tiền, nhu cầu ở thực, mức giá mua, chi phí sở hữu, khả năng bán lại và chất lượng của chính dự án. Khi các yếu tố này được cân đối, căn hộ mới thực sự phát huy vai trò của một tài sản vừa có giá trị sử dụng, vừa có khả năng tạo thu nhập và hỗ trợ bảo toàn dòng tiền trong dài hạn.
3. Những điểm nghẽn và rủi ro tiềm ẩn
Bên cạnh những ưu thế về tính thanh khoản và khả năng tạo dòng tiền, việc rót vốn vào căn hộ chung cư cũng tiềm ẩn những góc khuất tài chính mà không ít người mua lần đầu thường bỏ qua.
- Tỷ suất lợi nhuận từ việc cho thuê căn hộ có xu hướng suy giảm khi giá bán tài sản tăng nhanh hơn tốc độ tăng giá thuê. Nhiều nhà đầu tư mua căn hộ với kỳ vọng tỷ suất khai thác đạt 6-8% như giai đoạn trước, nhưng trên thực tế sau khi tính toán các chi phí quản lý vận hành, bảo trì nội thất hao mòn hàng năm và khoảng thời gian trống giữa các hợp đồng thuê, tỷ suất thực tế chỉ còn dao động trong khoảng 3,5% đến 4,8% mỗi năm. Mức lợi tức này đôi khi chỉ tương đương hoặc nhỉnh hơn lãi suất gửi tiết kiệm kỳ hạn dài không đáng kể, làm giảm tính hấp dẫn của bài toán giữ tiền thuần túy từ dòng tiền mặt.
- Rủi ro khấu hao công trình và giới hạn tuổi thọ của chung cư là một thực tế hiển nhiên mà bất kỳ ai nắm giữ tài sản này đều phải đối diện. Sau khoảng 10 đến 15 năm vận hành, phần lớn các tòa nhà bắt đầu xuống cấp về hạ tầng kỹ thuật, lớp sơn ngoại thất bong tróc, hệ thống thang máy trục trặc hoặc các vấn đề thấm dột phát sinh. Nếu ban quản trị tòa nhà vận hành yếu kém hoặc quỹ bảo trì không được sử dụng minh bạch, giá trị thương mại của căn hộ trên thị trường thứ cấp sẽ chững lại hoặc thậm chí sụt giảm so với các dự án mới hơn mọc lên xung quanh.
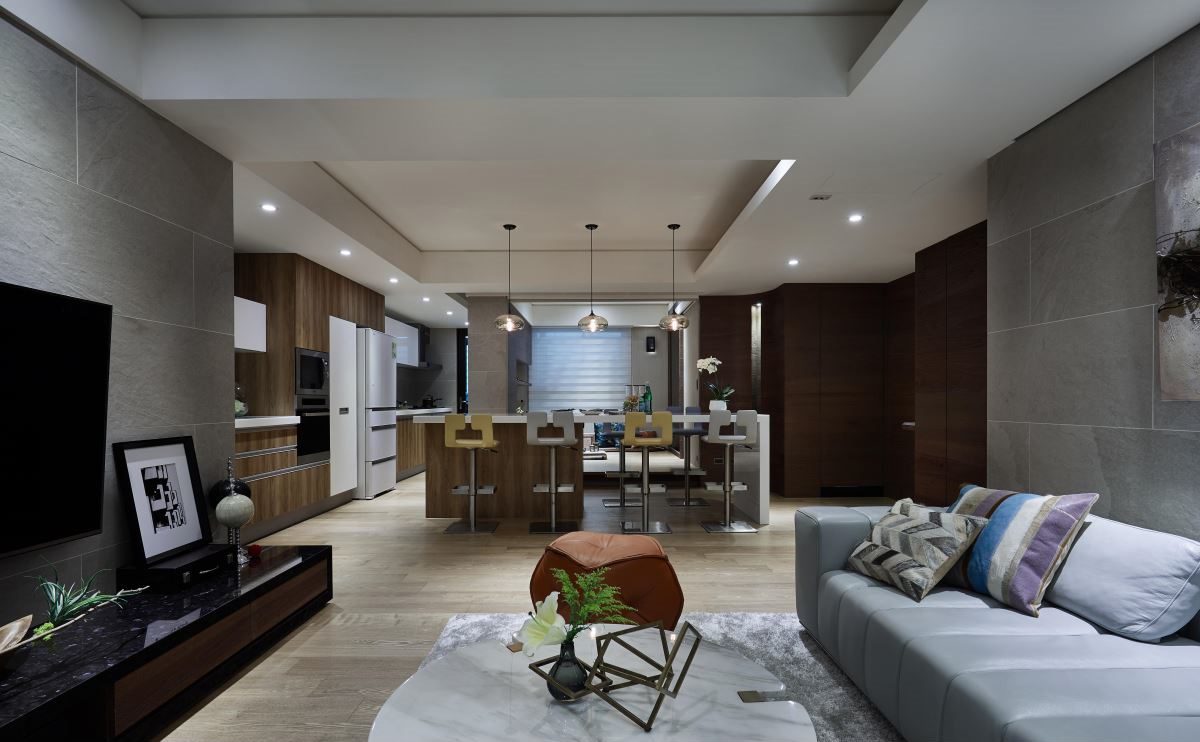
- Vấn đề pháp lý và tranh chấp nội bộ tại các tòa chung cư cũng ảnh hưởng trực tiếp đến tính thanh khoản của tài sản. Những vướng mắc liên quan đến việc cấp sổ hồng, quyền sở hữu chỗ đỗ xe ô tô, hay sự bất đồng quan điểm giữa cư dân và chủ đầu tư có thể khiến dự án bị mất điểm nghiêm trọng trong mắt người mua lại. Một căn hộ dính tranh chấp hoặc bị treo sổ trong thời gian dài sẽ cực kỳ khó bán và thường bị ép giá sâu, vô tình biến khoản tiền giữ an toàn ban đầu trở thành một khối tài sản kẹt vốn khó thanh lý.
4. Các tiêu chí then chốt để chọn đúng căn hộ giữ tiền an toàn
Nếu quyết định lựa chọn căn hộ làm công cụ bảo vệ tài sản, bạn không thể mua theo cảm tính mà phải sàng lọc dự án dựa trên những nguyên tắc bất di bất dịch.
Vị trí dự án phải gắn liền với mạng lưới giao thông công cộng phát triển và mật độ cư dân cao. Những khu vực nằm gần các tuyến đường huyết mạch, nhà ga đường sắt đô thị (Metro), trường đại học lớn hoặc các trung tâm hành chính, khu công nghệ cao luôn sở hữu lượng cầu thuê nhà ổn định và sẵn sàng chi trả mức giá cao. Những căn hộ nằm ở vùng ven xa xôi thiếu tiện ích kết nối thực tế dù có giá rẻ cũng sẽ trở thành gánh nặng vì rất khó tìm khách thuê, khiến tài sản bị bỏ trống và phát sinh chi phí duy trì hàng tháng.
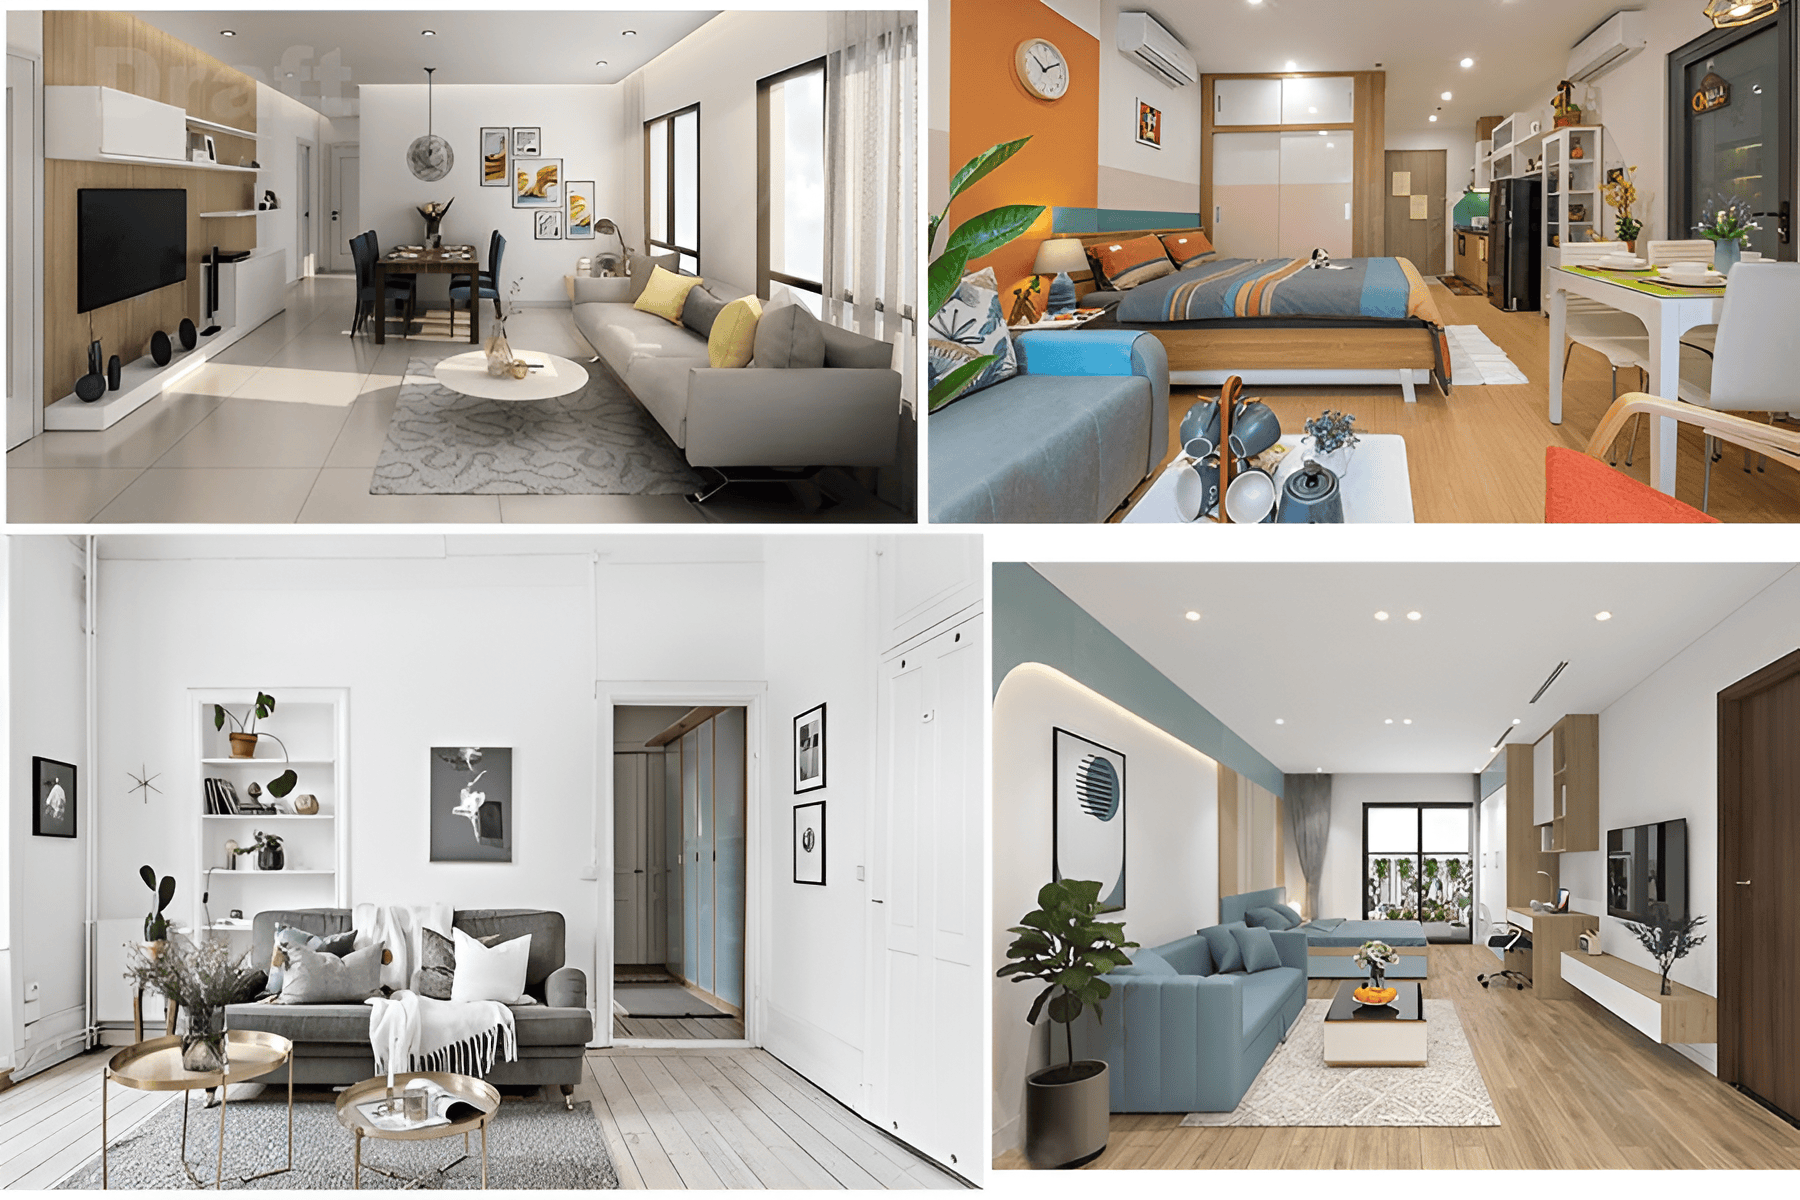
Chất lượng của đơn vị quản lý vận hành tòa nhà là yếu tố quyết định tốc độ lão hóa của tài sản qua năm tháng. Một dự án được vận hành tốt sẽ duy trì được vệ sinh, an ninh, thang máy, hệ thống kỹ thuật và các tiện ích chung ở trạng thái ổn định. Đây là những yếu tố tưởng như nhỏ nhưng lại ảnh hưởng khá rõ đến trải nghiệm của cư dân và người thuê. Sau 5–10 năm, những tòa nhà được quản lý bài bản thường có lợi thế hơn về khả năng giữ hình ảnh, giá thuê và sức hấp dẫn trên thị trường.
Pháp lý hoàn chỉnh và tiến độ cấp sổ hồng phải là điều kiện tiên quyết trước khi xuống tiền. Nếu mục tiêu là giữ tiền an toàn, người mua nên ưu tiên những dự án đã hoàn thiện pháp lý, đặc biệt là các căn hộ đã được cấp sổ hồng hoặc có tiến độ cấp giấy chứng nhận rõ ràng. Trước khi xuống tiền, cần kiểm tra kỹ tình trạng pháp lý của dự án, chủ đầu tư và căn hộ thay vì chỉ nhìn vào mức giá hoặc kỳ vọng tăng giá. Những dự án còn nhiều vấn đề chưa rõ về pháp lý có thể mang lại mức lợi nhuận kỳ vọng cao hơn, nhưng đồng thời cũng đi kèm rủi ro lớn hơn, không phù hợp với chiến lược đầu tư thiên về an toàn.
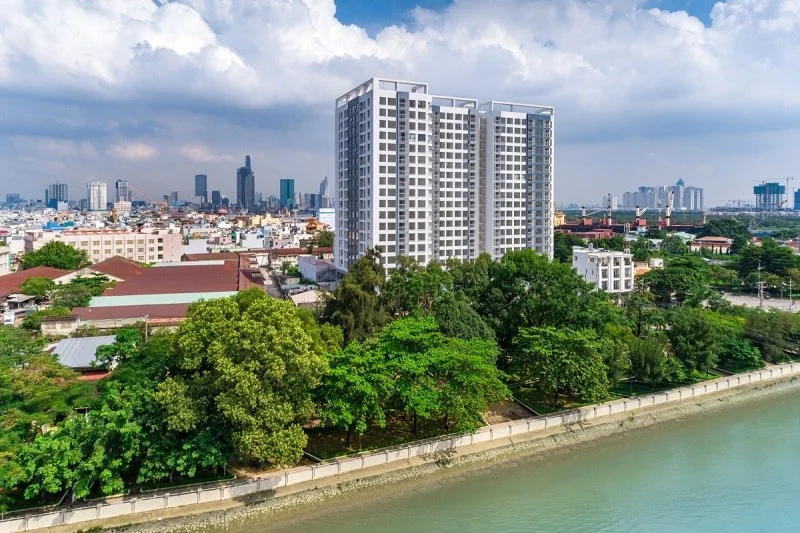
Diện tích và thiết kế căn hộ cũng cần phù hợp với nhu cầu thực tế. Nếu mua để vừa giữ tài sản vừa có thể cho thuê, các căn 1 phòng ngủ, 1 phòng ngủ cộng hoặc 2 phòng ngủ với diện tích vừa phải thường dễ tiếp cận khách thuê hơn. Nhóm căn khoảng 45–68 m² có thể phù hợp với nhiều đối tượng như người độc thân, vợ chồng trẻ hoặc gia đình nhỏ. Trong khi đó, những căn diện tích quá lớn như 3 phòng ngủ hoặc penthouse có giá trị ban đầu cao, nhưng tệp khách thuê thường hẹp hơn. Giá thuê vì vậy không phải lúc nào cũng tăng tương ứng với số tiền bỏ ra, khiến hiệu quả khai thác dòng tiền có thể thấp hơn.
5. Lời khuyên tài chính cho bạn khi xuống tiền mua căn hộ
Mua căn hộ để giữ tài sản sẽ phù hợp hơn với mục tiêu đầu tư dài hạn nếu người mua kiểm soát tốt khoản vay và luôn có một khoản tiền dự phòng. Nếu sử dụng đòn bẩy quá cao, áp lực trả nợ có thể khiến chiến lược giữ tiền trở thành gánh nặng tài chính.
Trước hết, cần kiểm soát tỷ lệ vay ở mức phù hợp. Nếu mục tiêu chính là giữ tài sản thay vì đầu cơ tăng giá, người mua không nên vay quá nhiều so với khả năng tài chính của mình. Tuyệt đối không sử dụng đòn bẩy tài chính vượt quá ngưỡng an toàn nếu mục tiêu chính là mua để giữ tiền. Bản chất của việc giữ tiền là sự an tâm và bền vững, do đó nhà đầu tư chỉ nên sử dụng vốn tự có sẵn có hoặc vay ngân hàng tối đa 20% đến 30% giá trị căn hộ trong thị trường mà lãi suất vay cao như hiện nay.. Nếu bạn vay nợ quá nhiều sẽ biến áp lực trả lãi gốc hàng tháng thành gánh nặng lớn, và nếu thị trường cho thuê gặp khó khăn, bạn có thể rơi vào tình trạng kiệt quệ dòng tiền và buộc phải bán cắt lỗ tài sản đấy.
Luôn dự trù một khoản ngân sách dự phòng riêng biệt cho việc bảo trì, làm mới nội thất và bù đắp các khoảng thời gian nhà bị trống. Nội thất căn hộ cho thuê thường xuống cấp sau mỗi 3 đến 5 năm sử dụng và cần được tân trang để giữ vững giá thuê cạnh tranh trên thị trường. Vì vậy, chủ sở hữu nên chủ động dành một phần doanh thu từ việc cho thuê vào quỹ dự phòng thay vì sử dụng toàn bộ số tiền này cho các khoản chi tiêu khác.
Cuối cùng, cần xác định rõ mục tiêu khi mua căn hộ. Nếu mua để giữ tiền, nhà đầu tư không nên đặt kỳ vọng quá lớn vào việc căn hộ sẽ tăng giá nhanh trong thời gian ngắn. Thay vào đó, nên xem đây là một tài sản có thể vừa bảo toàn vốn trong dài hạn, vừa tạo thêm dòng tiền nếu khai thác cho thuê hiệu quả. Khả năng thành công sẽ phụ thuộc vào việc lựa chọn đúng vị trí, dự án có pháp lý rõ ràng, chất lượng quản lý tốt, nhu cầu thuê thực tế và đặc biệt là mức vay phù hợp với khả năng tài chính. Khi những yếu tố này được kiểm soát, căn hộ có thể trở thành một lựa chọn tương đối thực tế cho chiến lược tích lũy và giữ tài sản dài hạn.
Mua căn hộ để giữ tiền vẫn luôn là một quyết định tài chính thực tế và an toàn, với điều kiện bạn nhìn nhận nó như một tài sản tích lũy dòng tiền bền bỉ thay vì kỳ vọng những cơn sốt giá ngắn hạn. Khi chọn đúng sản phẩm có nhu cầu ở thực cao, pháp lý minh bạch và quản lý bài bản, căn hộ sẽ trở thành “lá chắn” vững chắc giúp bảo toàn trọn vẹn giá trị đồng vốn của bạn trước áp lực lạm phát.
Nếu bạn đang tìm kiếm một căn hộ phù hợp để vừa giữ vốn an toàn, vừa khai thác dòng tiền hiệu quả tại TP.HCM, hãy liên hệ ngay với Tường Phát Land để được tư vấn chi tiết nhé!
Thông tin liên hệ Tường Phát LAND:
Hotline: 0909.61.45.69
Website: https://tuongphatland.com/