Trong bất kỳ giao dịch bất động sản nào, tâm lý “chờ thêm chút nữa” luôn là kẻ thứ ba vô hình đứng giữa hai bên. Trong khi người mua mong giá hạ thêm một nhịp để bắt đáy, thì ở chiều ngược lại, người bán lại chọn cách siết chặt kỳ vọng. Sự lệch pha này tạo ra một “khoảng lặng” đầy tính toán trên thị trường.
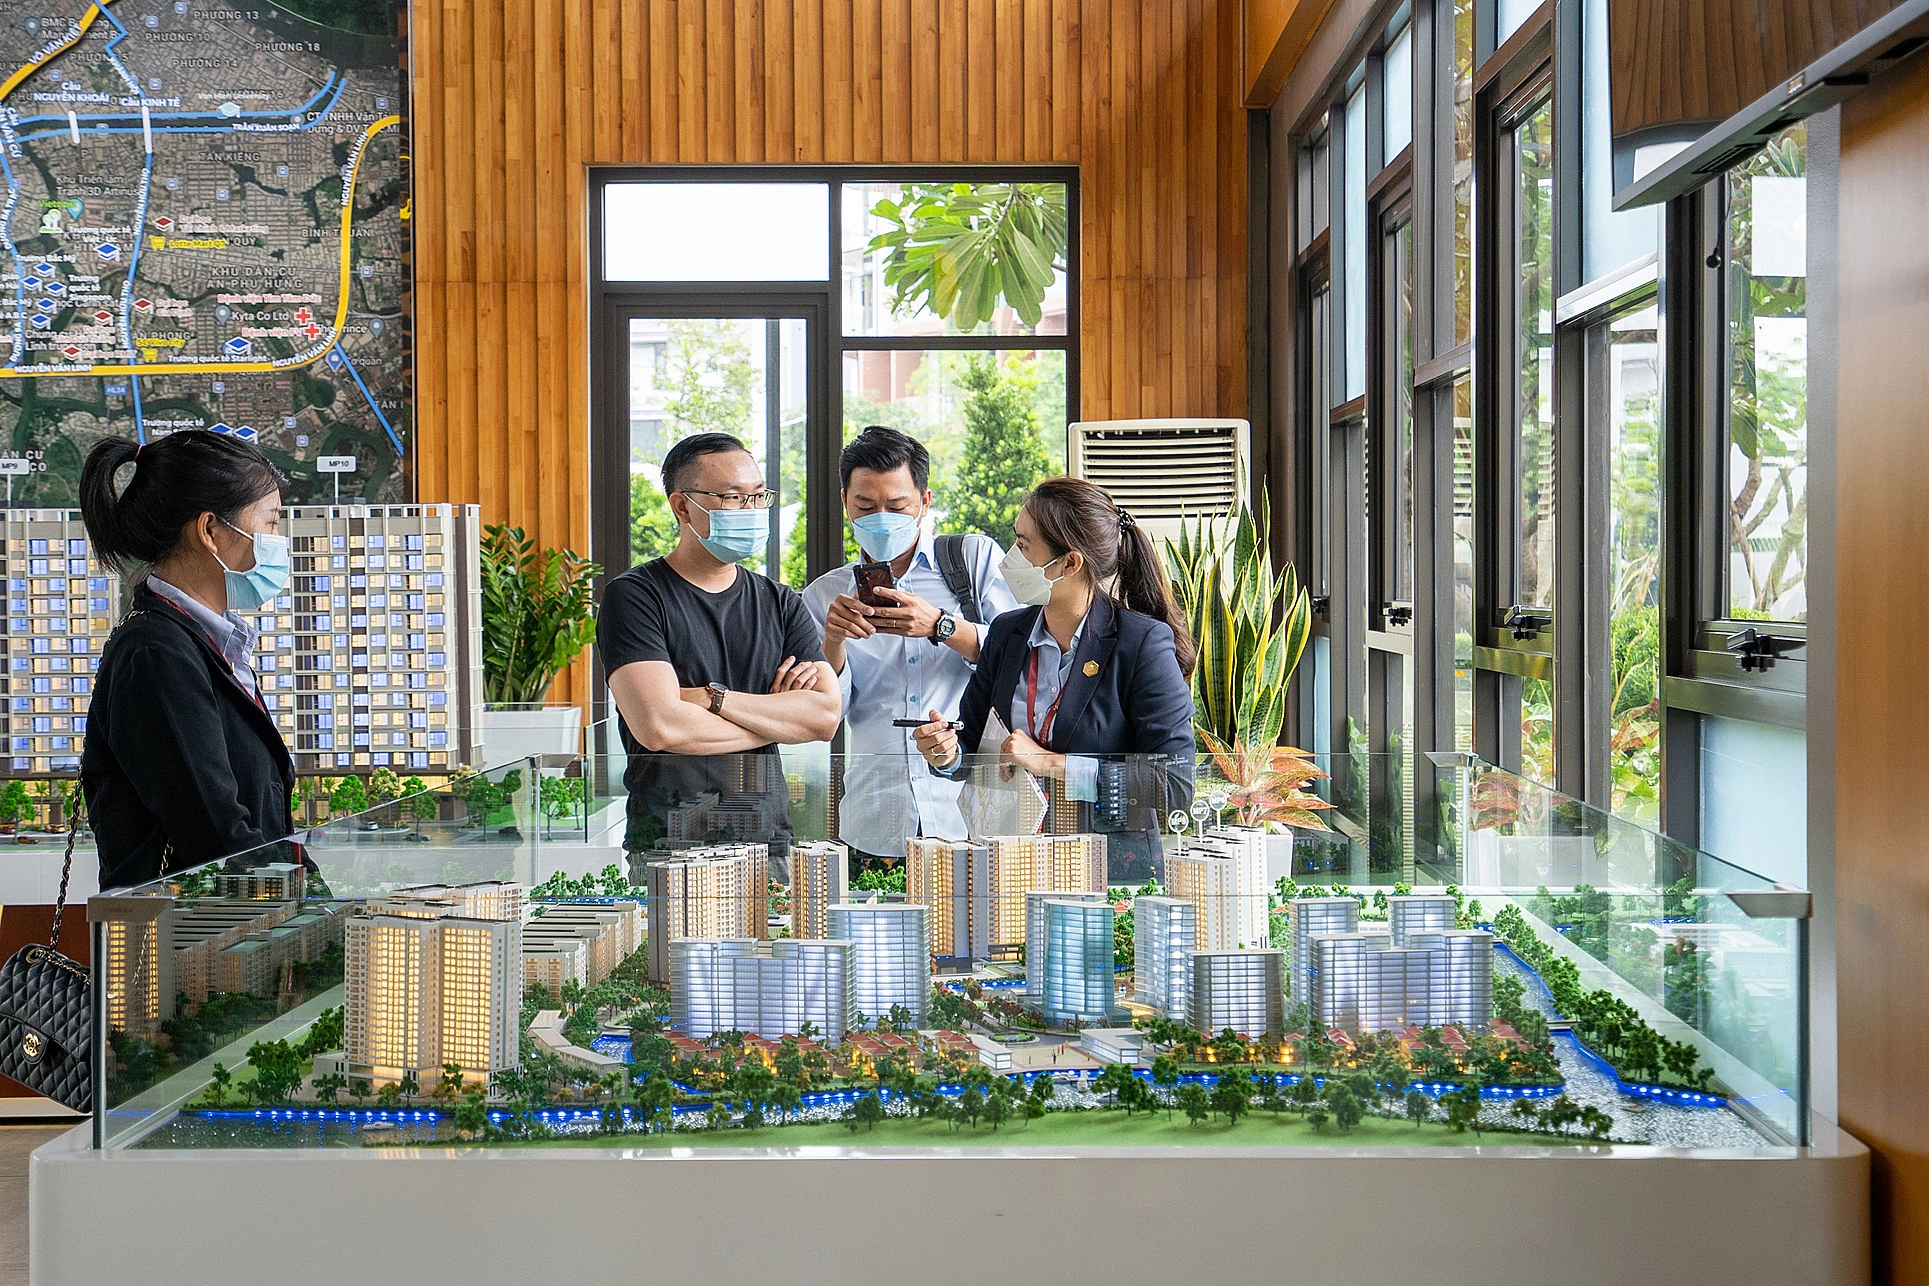
Nhưng nếu tâm lý mong giá rẻ của người mua đã quá rõ ràng, thì điều gì đang thực sự níu giữ người bán tiếp tục bám trụ mà chưa chịu hạ giá?
Hãy cùng Tường Phát Land tìm hiểu những lý do đằng sau tâm lý chờ đợi của người bán và những yếu tố có thể ảnh hưởng đến quyết định mua bán bất động sản hiện nay nhé!
1. Thị trường bất động sản TP.HCM đang thay đổi: Người mua cân nhắc kỹ hơn, người bán khó giữ giá như trước
Thị trường bất động sản TP.HCM đang trải qua một bước ngoặt quan trọng khi tâm lý mua bằng mọi giá dần biến mất, nhường chỗ cho sự cẩn trọng chưa từng có từ phía người tiêu dùng. Dù nhu cầu sở hữu nhà ở vẫn luôn tồn tại, nhưng hoạt động mua bán trên thực tế lại đang chậm lại thấy rõ. Theo báo cáo thị trường quý II/2026 của Bộ Xây dựng được Cổng Thông tin điện tử Chính phủ đăng tải, cả nước chỉ ghi nhận khoảng 100.005 giao dịch thành công — tương đương 71,5% so với quý trước và bằng 63,7% so với cùng kỳ năm 2025. Trong đó, nhóm căn hộ chung cư và nhà ở riêng lẻ chiếm 26.567 giao dịch.
Chính sự trầm lắng chung này đã trực tiếp tác động đến tâm lý của người bán tại TP.HCM, buộc họ phải điều chỉnh kỳ vọng thay vì kiên trì giữ giá cao như trước. Dữ liệu công bố ngày 24/7/2026 từ VnExpress chỉ ra rằng giá nhà phố và nhà riêng tại nhiều khu vực trên địa bàn thành phố đã giảm khoảng 6–13% trong quý II khi thanh khoản suy yếu. Khảo sát từ các sàn giao dịch cũng cho thấy có đến 74% đơn vị ghi nhận số lượng giao dịch nhà riêng sụt giảm. Tuy nhiên, việc chủ nhà chấp nhận hạ giá chào bán vẫn chưa đủ sức kéo người mua lập tức quay trở lại, bởi mức giá sau điều chỉnh nhìn chung vẫn vượt quá khả năng tài chính của số đông.
Quý III/2026, bức tranh thị trường vẫn chưa có nhiều đột phá về thanh khoản. Nguồn cung căn hộ mới tại TP.HCM dù có tăng theo quý nhưng sức mua vẫn chịu áp lực lớn từ chi phí vay vốn và bài toán chi trả thực tế của người dân. Quyền thương lượng lúc này bắt đầu dịch chuyển rõ rệt về phía những người nắm giữ tiền mặt, những khách hàng không bị áp lực phải mua gấp, sẵn sàng dành thời gian đi khảo sát, so sánh và trả giá sát với thực tế hơn.
Mặc dù vậy, người mua cũng cần tỉnh táo để nhìn nhận rằng thị trường bất động sản không hề vận động theo một mức giá chung đồng loạt. Một căn hộ đã hoàn thiện, có sổ hồng và cộng đồng dân cư ổn định chắc chắn có sức hút vượt trội so với một dự án còn nằm trên giấy; hay một căn nhà phố kinh doanh sầm uất cũng mang giá trị hoàn toàn khác biệt so với nhà nằm trong hẻm nhỏ. Thậm chí, việc chỉ số giá bình quân trên thị trường giảm đôi khi chỉ là do sự xuất hiện của nhiều sản phẩm phân khúc thấp hơn, chứ không đồng nghĩa với việc tất cả bất động sản đều bị mất giá.
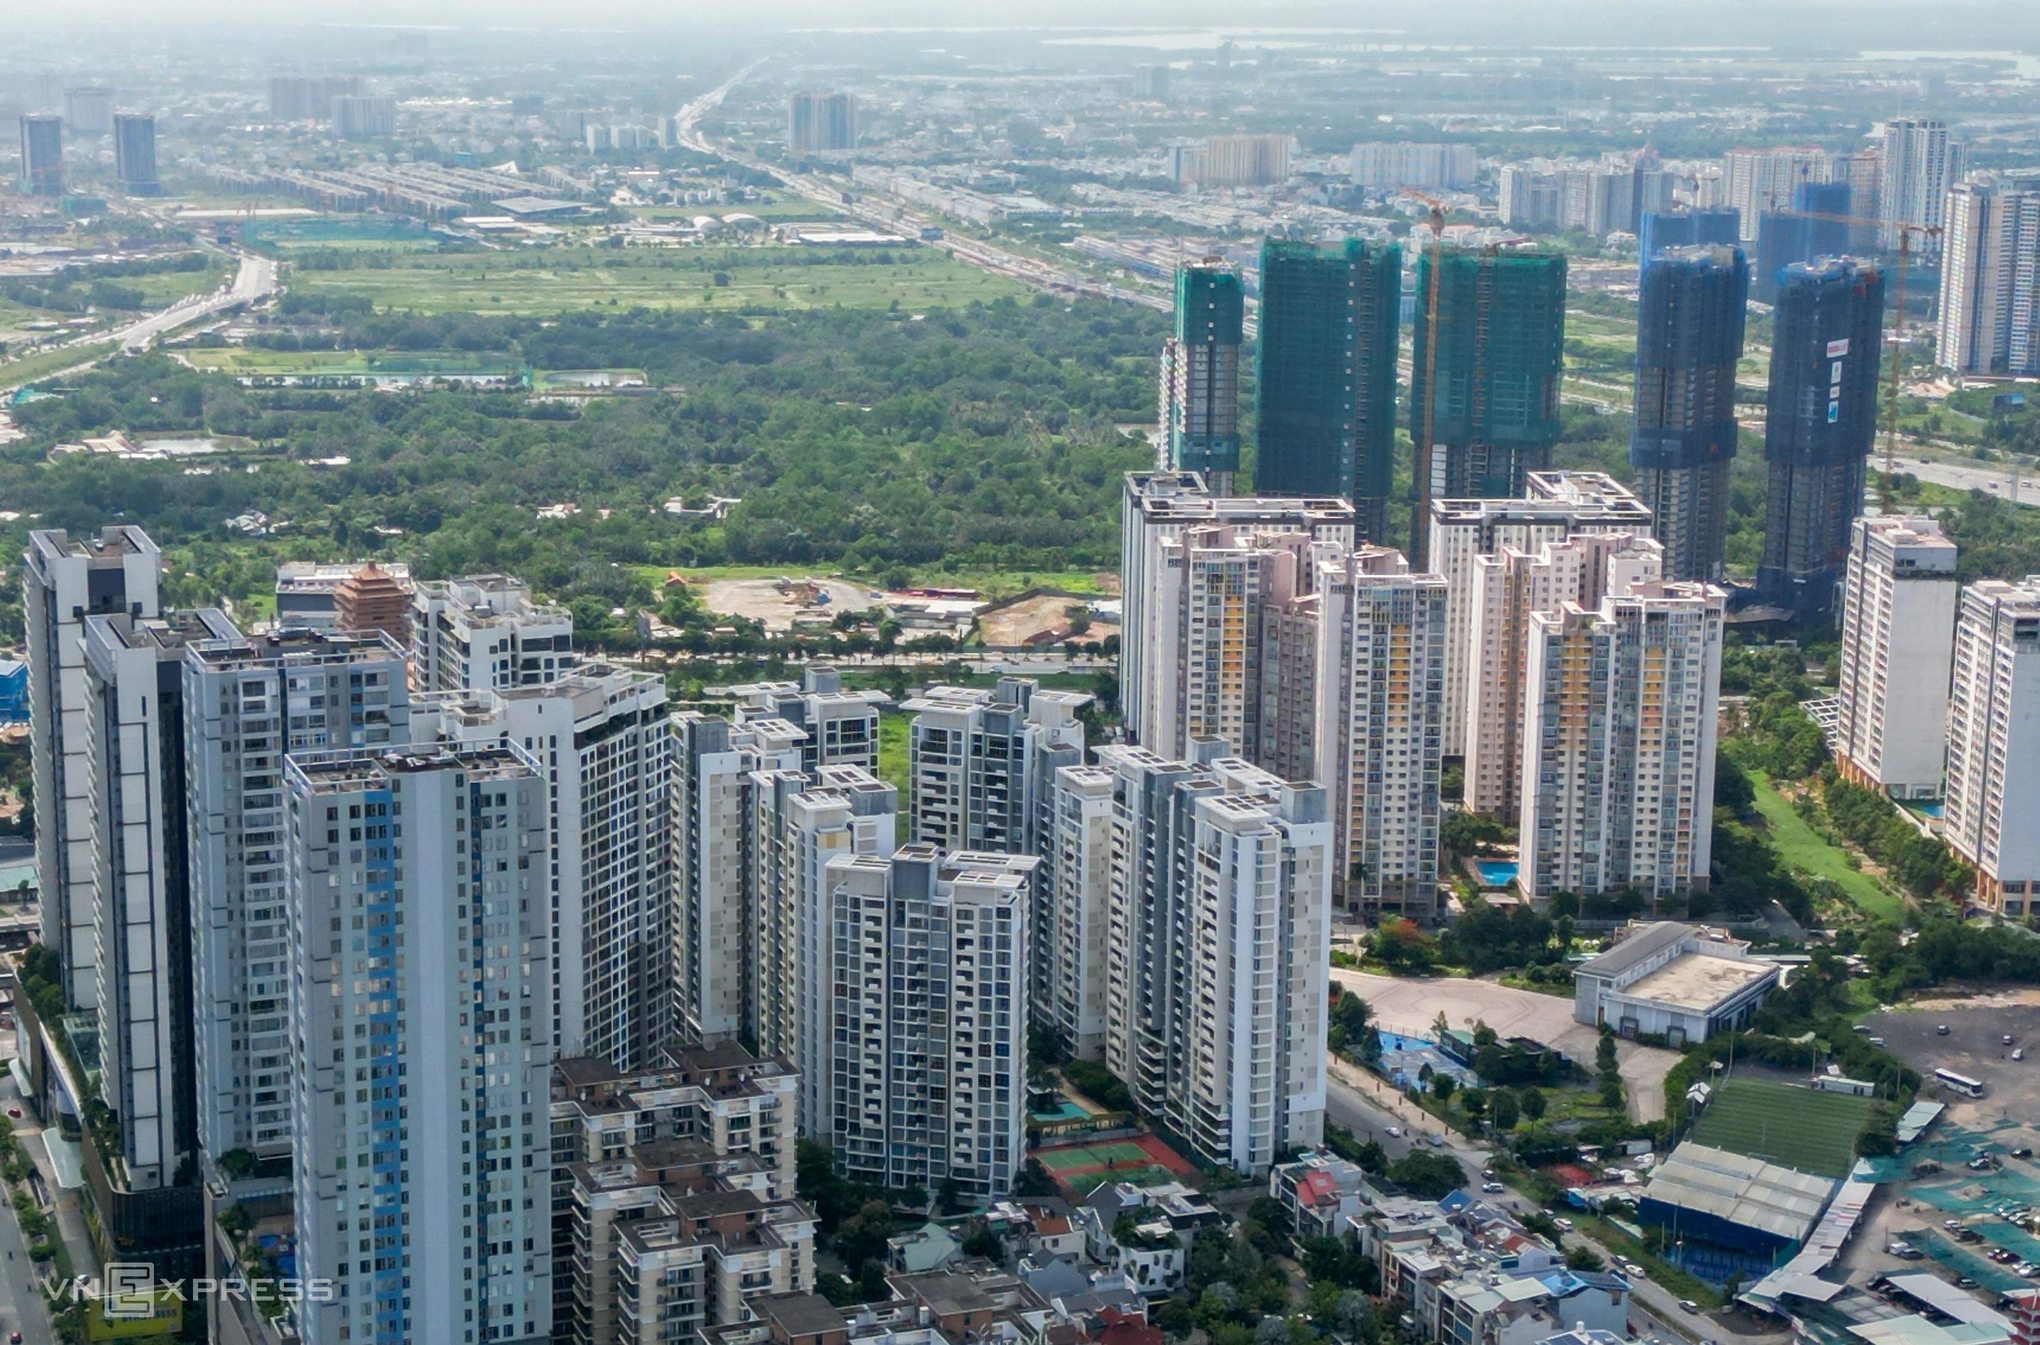
Vì vậy, sự khác biệt quan trọng nhất lúc này nằm ở phân biệt giữa giá rao bán, giá giao dịch thực tế và mức giá có thể thương lượng. Một căn nhà rao 6 tỷ đồng suốt nhiều tháng chưa chắc đã đúng giá trị thực, và một khoản giảm giá 300 triệu đồng từ chủ nhà cũng chưa hẳn là hời nếu mức giá ban đầu đã bị “hét” lên quá cao.
Suy cho cùng, thay đổi lớn nhất của thị trường hiện nay nằm ở cách đánh giá tài sản: Người mua không còn xuống tiền chỉ vì những lời hứa hẹn tiềm năng, mà đòi hỏi giá trị thực qua pháp lý, vị trí và khả năng khai thác, bắt buộc người bán phải thay đổi tư duy, chấp nhận rằng giá trị nhà đất không dựa trên kỳ vọng lợi nhuận cá nhân, mà phụ thuộc hoàn toàn vào số tiền người mua sẵn sàng chi trả tại thời điểm giao dịch.
LẤY VÍ DỤ THỰC TẾ, TỪ 6,8 TỶ XUỐNG 5,3 TỶ VẪN CHƯA TÌM ĐƯỢC NGƯỜI MUA
Thị trường nhà đất TPHCM đang rơi vào cảnh khá trái ngược, khi chủ nhà liên tục giảm giá nhưng giao dịch vẫn èo uột. Có căn giảm từ 6,8 tỷ xuống còn hơn 5,3 tỷ đồng, tức giảm hơn 1 tỷ, nhưng vẫn chưa tìm được người mua.
Một chủ nhà tại phường Hiệp Bình cũng rao bán căn nhà 35m² với giá 3,2 tỷ đồng sau khi đã bỏ thêm 300 triệu đồng sửa chữa. Dù sẵn sàng giảm thêm cho khách có tiền mặt, sau hơn 2 tháng vẫn chủ yếu là khách hỏi, rất ít người thực sự đến xem và chốt.
Theo môi giới, lượng khách tìm nhà hiện giảm mạnh so với giai đoạn sau Tết năm trước. Đáng nói, giá bên bán giảm nhưng kỳ vọng hai bên vẫn cách rất xa. Có căn được rao 6 tỷ nhưng khách chỉ trả 4-4,5 tỷ, khiến chủ nhà không muốn bán còn người mua cũng không chịu xuống tiền.
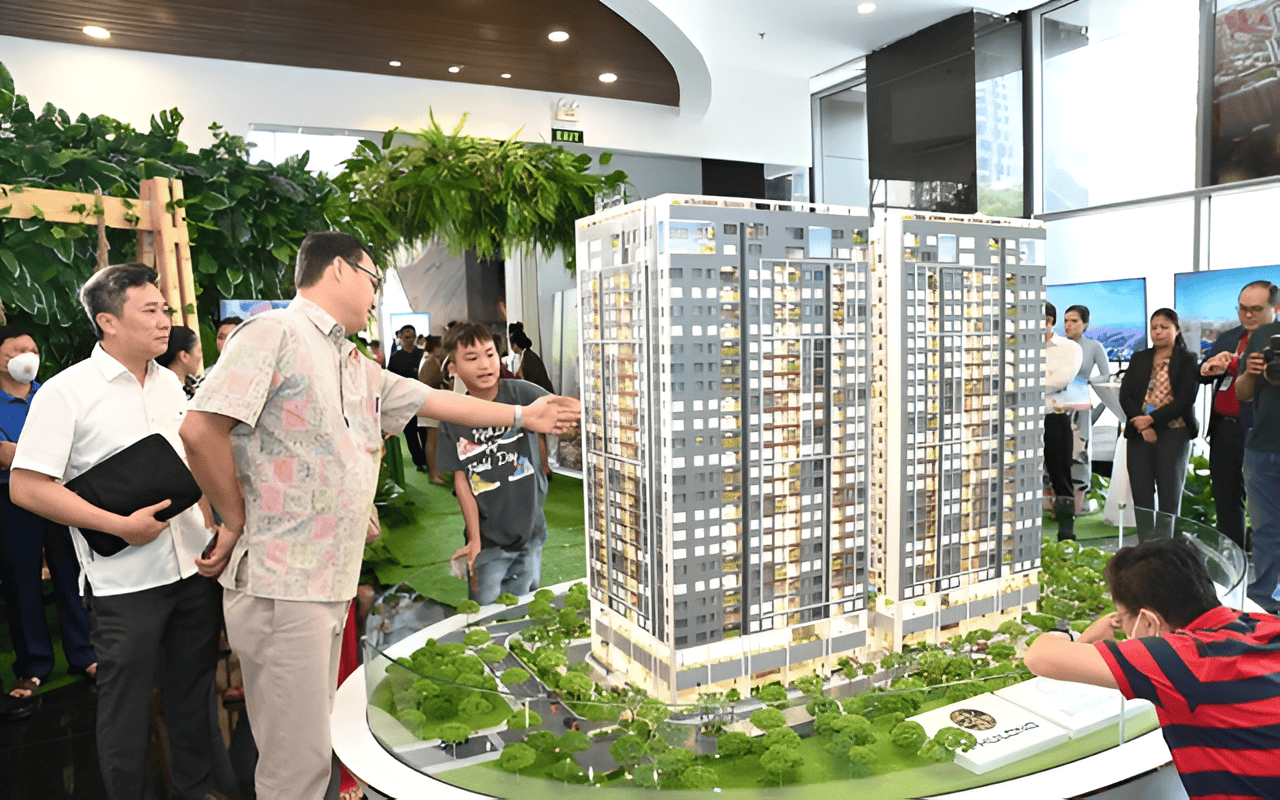
Số liệu DXS-FERI cho thấy tỷ lệ hấp thụ thị trường 6 tháng đầu năm chỉ khoảng 20-30%, giảm đáng kể so với năm trước. Trong khi đó, Batdongsan .com .vn ghi nhận giá rao bán nhà riêng giảm khoảng 6% trong quý II, nhưng thanh khoản vẫn chưa cải thiện rõ rệt.
Điểm đáng chú ý là người mua đang thay đổi cách chọn bất động sản. Họ ưu tiên căn hộ, nhà có pháp lý rõ ràng, hạ tầng hiện hữu và phục vụ nhu cầu ở thực thay vì mua chỉ vì kỳ vọng giá sẽ tăng. Tại TPHCM, chung cư hiện chiếm tỷ trọng quan tâm cao hơn đáng kể so với đất nền.
Thị trường vì thế đang bước vào giai đoạn mà “giảm giá” chưa chắc đủ để bán được hàng. Người mua muốn một mức giá thật sự hợp lý, còn người bán vẫn chưa sẵn sàng chấp nhận mức giảm sâu. Khoảng cách này càng kéo dài, thời gian bất động sản nằm trên thị trường càng lâu.
2. Vì sao người mua bất động sản TP.HCM vẫn kiên nhẫn chờ giá giảm?
Dành dụm cả thập kỷ nhưng vẫn không đuổi kịp tốc độ tăng giá nhà — đó là thực tế mà rất nhiều gia đình tại TP.HCM đang trải qua. Chính vì vậy, việc người mua tiếp tục kiên nhẫn chờ đợi không phải là sự chần chừ vô căn cứ, mà là lựa chọn bắt buộc khi bài toán tài chính chưa tìm được lời giải an toàn.
Thấy giá bất động sản có dấu hiệu chững lại hoặc chiết khấu, không ít người cho rằng người mua đang “ép giá” hay cố tình chần chừ để chờ đáy thị trường. Nhưng thực tế, việc đứng ngoài quan sát của người mua nhà tại TP.HCM lúc này lại là một phản ứng tự vệ tài chính hoàn toàn hợp lý. Khoảng cách quá xa giữa giá nhà và thu nhập thực tế, cộng hưởng với áp lực lãi suất, đã biến việc sở hữu một chốn an cư từ một ước mơ phấn khởi trở thành một gánh nặng tiềm ẩn nếu ra quyết định vội vàng.
Khoảng cách giữa giá nhà và thu nhập: Áp lực trả nợ vượt ngưỡng an toàn
Trước hết, khoảng cách giữa giá bất động sản và khả năng chi trả đang là rào cản lớn nhất. Khi phần lớn thu nhập gia đình phải san sẻ cho chi phí sinh hoạt đắt đỏ tại TP.HCM, tiền học của con cái và các khoản dự phòng rủi ro, việc trích một tỷ lệ quá lớn hằng tháng để trả nợ vay mua nhà trở thành một quyết định vô cùng mạo hiểm.
Tường Phát Land cho bạn ví dụ thực tế nhé, giả sử một gia đình chọn mua căn hộ trung cấp có giá 4 tỷ đồng. Họ đã rất nỗ lực tích lũy được 1,5 tỷ đồng vốn tự có và phải vay ngân hàng 2,5 tỷ đồng còn lại. Với gói vay 20 năm và lãi suất bình quân 10%/năm, mỗi tháng gia đình này phải trả cố định khoảng 24,1 triệu đồng (gồm cả gốc và lãi). Đây là con số chưa bao gồm phí quản lý chung cư, tiền gửi xe, phí bảo trì hay rủi ro lãi suất thả nổi gia tăng sau thời gian ưu đãi, một áp lực thực sự quá sức nếu nguồn thu nhập không cực kỳ vững vàng.
Lãi suất vay cao khiến người dùng đòn bẩy phải “lùi bước”
Bên cạnh chi phí gốc của căn nhà, rào cản từ mặt bằng lãi suất vay cũng khiến người dùng đòn bẩy tài chính buộc phải “lùi bước”. Hiện nay, lãi suất vay mua bất động sản vẫn giữ ở mức cao, làm suy giảm trực tiếp nhu cầu và khả năng hấp thụ của thị trường. Lãi suất cao khiến chi phí sử dụng vốn tăng vọt, vì vậy ngay cả khi chủ nhà hay chủ đầu tư giảm giá, người mua phải đi vay vẫn rất đắn đo. Họ không chỉ chờ giá nhà hạ thêm, mà quan trọng hơn là chờ đợi một chu kỳ lãi suất dễ thở hơn.
Tâm lý sợ “mua hớ” và sức hút từ số tiền tiết kiệm được
Song song với gánh nặng tài chính, tâm lý sợ “mua hớ” cũng củng cố thêm cho quyết định kiên nhẫn đứng ngoài quan sát. Khi thông tin giảm giá xuất hiện liên tục, người mua có cơ sở để tin rằng chỉ cần chờ thêm vài tháng, số tiền tiết kiệm được có thể bằng cả nhiều năm đi làm tích lũy.
Chẳng hạn, với một căn nhà có giá chào bán 5 tỷ đồng, nếu giá điều chỉnh 5%, người mua tiết kiệm được 250 triệu đồng; còn nếu giảm 10%, số tiền chênh lệch lên tới 500 triệu đồng. Mức chênh lệch này đủ lớn để bù đắp chi phí thuê nhà trong vài năm, khiến nhiều gia đình chấp nhận tiếp tục ở trọ để theo dõi diễn biến thị trường.
Ưu tiên sự an toàn pháp lý hơn là chạy theo giá rẻ
Thêm vào đó, khoảng thời gian thị trường trầm lắng lại mang đến một lợi thế lớn cho người mua khi họ có thêm thời gian để kiểm tra pháp lý và chất lượng sản phẩm thay vì chốt vội như giai đoạn “sốt đất”. Họ sẵn sàng chờ đợi một giao dịch đủ an toàn hơn là lao vào một tài sản giá rẻ nhưng ẩn chứa rủi ro.
Đối với nhà đất riêng lẻ, người mua cần xác minh kỹ quy hoạch, tranh chấp ranh giới hay tình trạng sổ hồng; còn với chung cư, hồ sơ dự án, nghĩa vụ tài chính của chủ đầu tư và khả năng ra sổ mới là yếu tố quyết định.
Nhìn chung, sự thận trọng và tính toán kỹ lưỡng của người mua đặc biệt là những người mua nhà lần đầu là điều hoàn toàn cần thiết. Dẫu vậy, việc chờ đợi cũng không nên biến thành một quyết định kéo dài vô tận với mục tiêu “bắt đúng đáy” thị trường. Thay vì cố dự đoán thời điểm giá thấp nhất, người mua nên xác định rõ khoản ngân sách an toàn, ngưỡng trả nợ hằng tháng trong tầm tay và các tiêu chí bắt buộc của căn nhà. Khi tìm được sản phẩm phù hợp đáp ứng đúng các điều kiện đó với mức giá hợp lý, bạn nên chủ động đàm phán và ra quyết định sẽ thực tế và hiệu quả hơn nhiều so với việc chờ đợi một đợt giảm giá không chắc chắn.
3. Người bán đang chờ điều gì khi thị trường giao dịch bất động sản chậm lại, người mua chờ đợi giảm giá?
Thị trường bất động sản đang rơi vào thế giằng co khi người mua muốn chờ giá giảm thêm, còn người bán chưa muốn hạ giá vì vẫn kỳ vọng thị trường sẽ sớm khởi sắc. Trong khi người mua có thể kiên nhẫn chờ đợi một mức giá phù hợp, người bán lại phải cân nhắc giữa việc tiếp tục giữ tài sản và chấp nhận bán với mức lợi nhuận thấp hơn.
Vậy người bán đang chờ đợi điều gì? Dưới đây là 5 yếu tố có thể lý giải vì sao nhiều người bán vẫn muốn giữ giá ở thời điểm hiện tại.
Chờ đợi lãi suất giảm, ngân hàng cho vay thuận lợi hơn
Kỳ vọng lớn nhất và mang tính quyết định của người bán chính là sự đảo chiều của dòng tiền từ ngân hàng. Trong kinh doanh bất động sản, vay tiền giống như “dầu bôi trơn” cho một cỗ máy; nếu không có vốn vay, cỗ máy đó sẽ đứng khựng lại. Khi lãi suất cho vay thả nổi bị đẩy lên quá cao – phổ biến từ 12% đến 14%/năm, thậm chí có thời điểm vọt lên 15% – 16%/năm, người mua nhà lập tức khựng lại.
Nếu vay 2 tỷ đồng để mua nhà với lãi suất 13%/năm, mỗi tháng riêng tiền lãi bạn phải trả đã lên tới gần 22 triệu đồng, chưa tính tiền gốc. Số tiền trả lãi hàng tháng này vượt quá sức chịu đựng của đại đa số gia đình có thu nhập tầm trung, khiến người mua dù thích nhà đến mấy cũng không dám “xuống tiền”.
Người bán hiểu rất rõ rằng: Người mua không phải là đã cạn sạch tiền, mà họ đang “sợ” chi phí vay vốn đắt đỏ. Vì vậy, người bán ngóng chờ từng đợt hạ lãi suất của Ngân hàng Nhà nước, chờ lãi suất cho vay giảm xuống ngưỡng “dễ thở” hơn, quanh mức 7.5% – 9%/năm (lúc này tiền lãi cho khoản vay 2 tỷ chỉ còn khoảng 12 – 15 triệu đồng/tháng). Đồng thời, họ chờ đến các dịp cuối năm hoặc đầu năm mới, khi các ngân hàng thương mại được cấp thêm chỉ tiêu tăng trưởng tín dụng (“room” tín dụng) và tung ra các gói vay ưu đãi.
Nhìn lại lịch sử thị trường giai đoạn khủng hoảng 2011 – 2013, khi lãi suất vay ngân hàng có lúc vọt lên đỉnh điểm 20% – 25%/năm, thị trường bất động sản gần như “đóng băng”. Tuy nhiên, ngay khi Nhà nước can thiệp, đưa lãi suất giảm mạnh về dưới 10%/năm và tung ra gói hỗ trợ 30.000 tỷ đồng, dòng tiền gạt được rào cản và thanh khoản thị trường lập tức bùng nổ trở lại.
Tuy nhiên, không phải người bán nào cũng đủ khả năng chờ đợi. Với những chủ nhà đang phải trả lãi ngân hàng hằng tháng hoặc cần tiền để giải quyết công việc riêng, nếu tiếp tục giữ giá có thể khiến áp lực tài chính ngày càng lớn. Trong trường hợp đó, họ có thể phải chấp nhận thương lượng hoặc điều chỉnh giá để sớm tìm được người mua.
Vì vậy, điều người bán chờ đợi không đơn thuần là lãi suất giảm, mà là sự cải thiện thực sự về khả năng chi trả của khách hàng. Khi người mua có thể vay vốn với chi phí hợp lý hơn và tự tin hơn về nguồn thu nhập của mình, thị trường mới có thêm điều kiện để cải thiện thanh khoản. Còn nếu giá nhà vẫn vượt xa khả năng tài chính của phần lớn người dân, lãi suất giảm cũng chưa chắc đủ để khiến người mua lập tức xuống tiền.
Chờ đợi các quy định pháp luật mới giúp thị trường minh bạch hơn
Bên cạnh yếu tố tiền tệ, người bán đang đặt cược rất lớn vào hiệu ứng tích cực từ chính sách thể chế. Việc ba bộ luật trụ cột là Luật Đất đai, Luật Kinh doanh Bất động sản và Luật Nhà ở chính thức đi vào hoạt động giống như một “liều thuốc bổ” giúp lấy lại niềm tin cho toàn bộ thị trường, là điểm tựa pháp lý vững chắc để tiếp tục giữ giá và kiên nhẫn chờ đợi ngày thị trường giao dịch nhộn nhịp trở lại.
Tác động đầu tiên và rõ nét nhất từ các bộ luật mới là việc nâng cao chi phí đầu vào của các dự án bất động sản trong tương lai. Với quy định bỏ khung giá đất cũ và chuyển sang xây dựng bảng giá đất tiệm cận giá thị trường, chi phí bồi thường giải phóng mặt bằng, tiền sử dụng đất cũng như chi phí phát triển dự án của các doanh nghiệp sẽ tăng lên đáng kể. Thêm vào đó, việc siết chặt các điều kiện phân lô bán nền tại các đô thị loại I, II, III khiến nguồn cung đất nền tự do giá rẻ gần như bị bóp nghẹt.
Những dự án từng gặp vướng mắc về thủ tục nếu được tháo gỡ sẽ có thêm cơ hội tiếp tục triển khai. Các sản phẩm có đầy đủ giấy tờ cũng dễ tạo niềm tin hơn với khách hàng, nhất là trong bối cảnh người mua ngày càng thận trọng và không muốn bỏ ra số tiền lớn cho một tài sản tiềm ẩn nhiều rủi ro.
Ngoài ra, quy định về bảng giá đất và các điều kiện phát triển dự án cũng ảnh hưởng đến chi phí của doanh nghiệp bất động sản. Một số người bán cho rằng khi chi phí đất đai, xây dựng và phát triển dự án tăng, giá nhà khó giảm sâu trong dài hạn. Đây cũng là lý do họ chưa muốn hạ giá bán ở thời điểm hiện tại.
Tuy nhiên, chi phí đầu vào tăng không có nghĩa mọi bất động sản đều giữ được giá cao. Giá bán thực tế vẫn phụ thuộc vào nhu cầu của người mua, vị trí, chất lượng sản phẩm và khả năng tài chính của khách hàng. Một căn nhà có pháp lý rõ ràng nhưng giá vượt xa khả năng chi trả vẫn có thể khó tìm được người mua.
Vì vậy, điều người bán kỳ vọng từ các chính sách mới không chỉ là giá bất động sản được giữ ổn định, mà còn là niềm tin thị trường được cải thiện. Khi người mua yên tâm hơn về giấy tờ và tính an toàn của giao dịch, quyết định mua nhà có thể trở nên dễ dàng hơn.
Hạ tầng giao thông hoàn thiện, bất động sản tăng sức hút – “Đòn bẩy” giá trị nội tại
Trong khi các chính sách hay nguồn vốn tín dụng cần thời gian để ngấm vào thị trường, người bán lại tìm thấy một điểm tựa cực kỳ vững chắc ngay trước mắt là tiến độ thi công của các công trình hạ tầng giao thông trọng điểm.
Lịch sử phát triển đã chứng minh cho ta thấy một quy luật bất biến: “Đường mở tới đâu, giá đất tăng tới đó”. Khi rào cản di chuyển được xóa bỏ, khoảng cách địa lý sẽ được đo bằng phút thay vì kilomet, và đó chính là lúc tài sản gia tăng giá trị.
Ví dụ, khi siêu dự án Sân bay quốc tế Long Thành hay đường Vành đai 3 TP.HCM liên tục đẩy nhanh tiến độ, rầm rộ thi công ngày đêm và dần lộ rõ hình hài, tâm lý của những người sở hữu bất động sản quanh các khu vực này (như TP. Thủ Đức, Nhơn Trạch, Long Thành) đã thay đổi hoàn toàn. Dù thị trường chung có trầm lắng, thanh khoản toàn toàn ngành có sụt giảm, thì tại các “điểm nóng” hạ tầng này, hiện tượng giảm giá sâu hay bán tháo hầu như không xảy ra. Trái lại, tình trạng “găm hàng” chờ thời lại diễn ra vô cùng phổ biến.
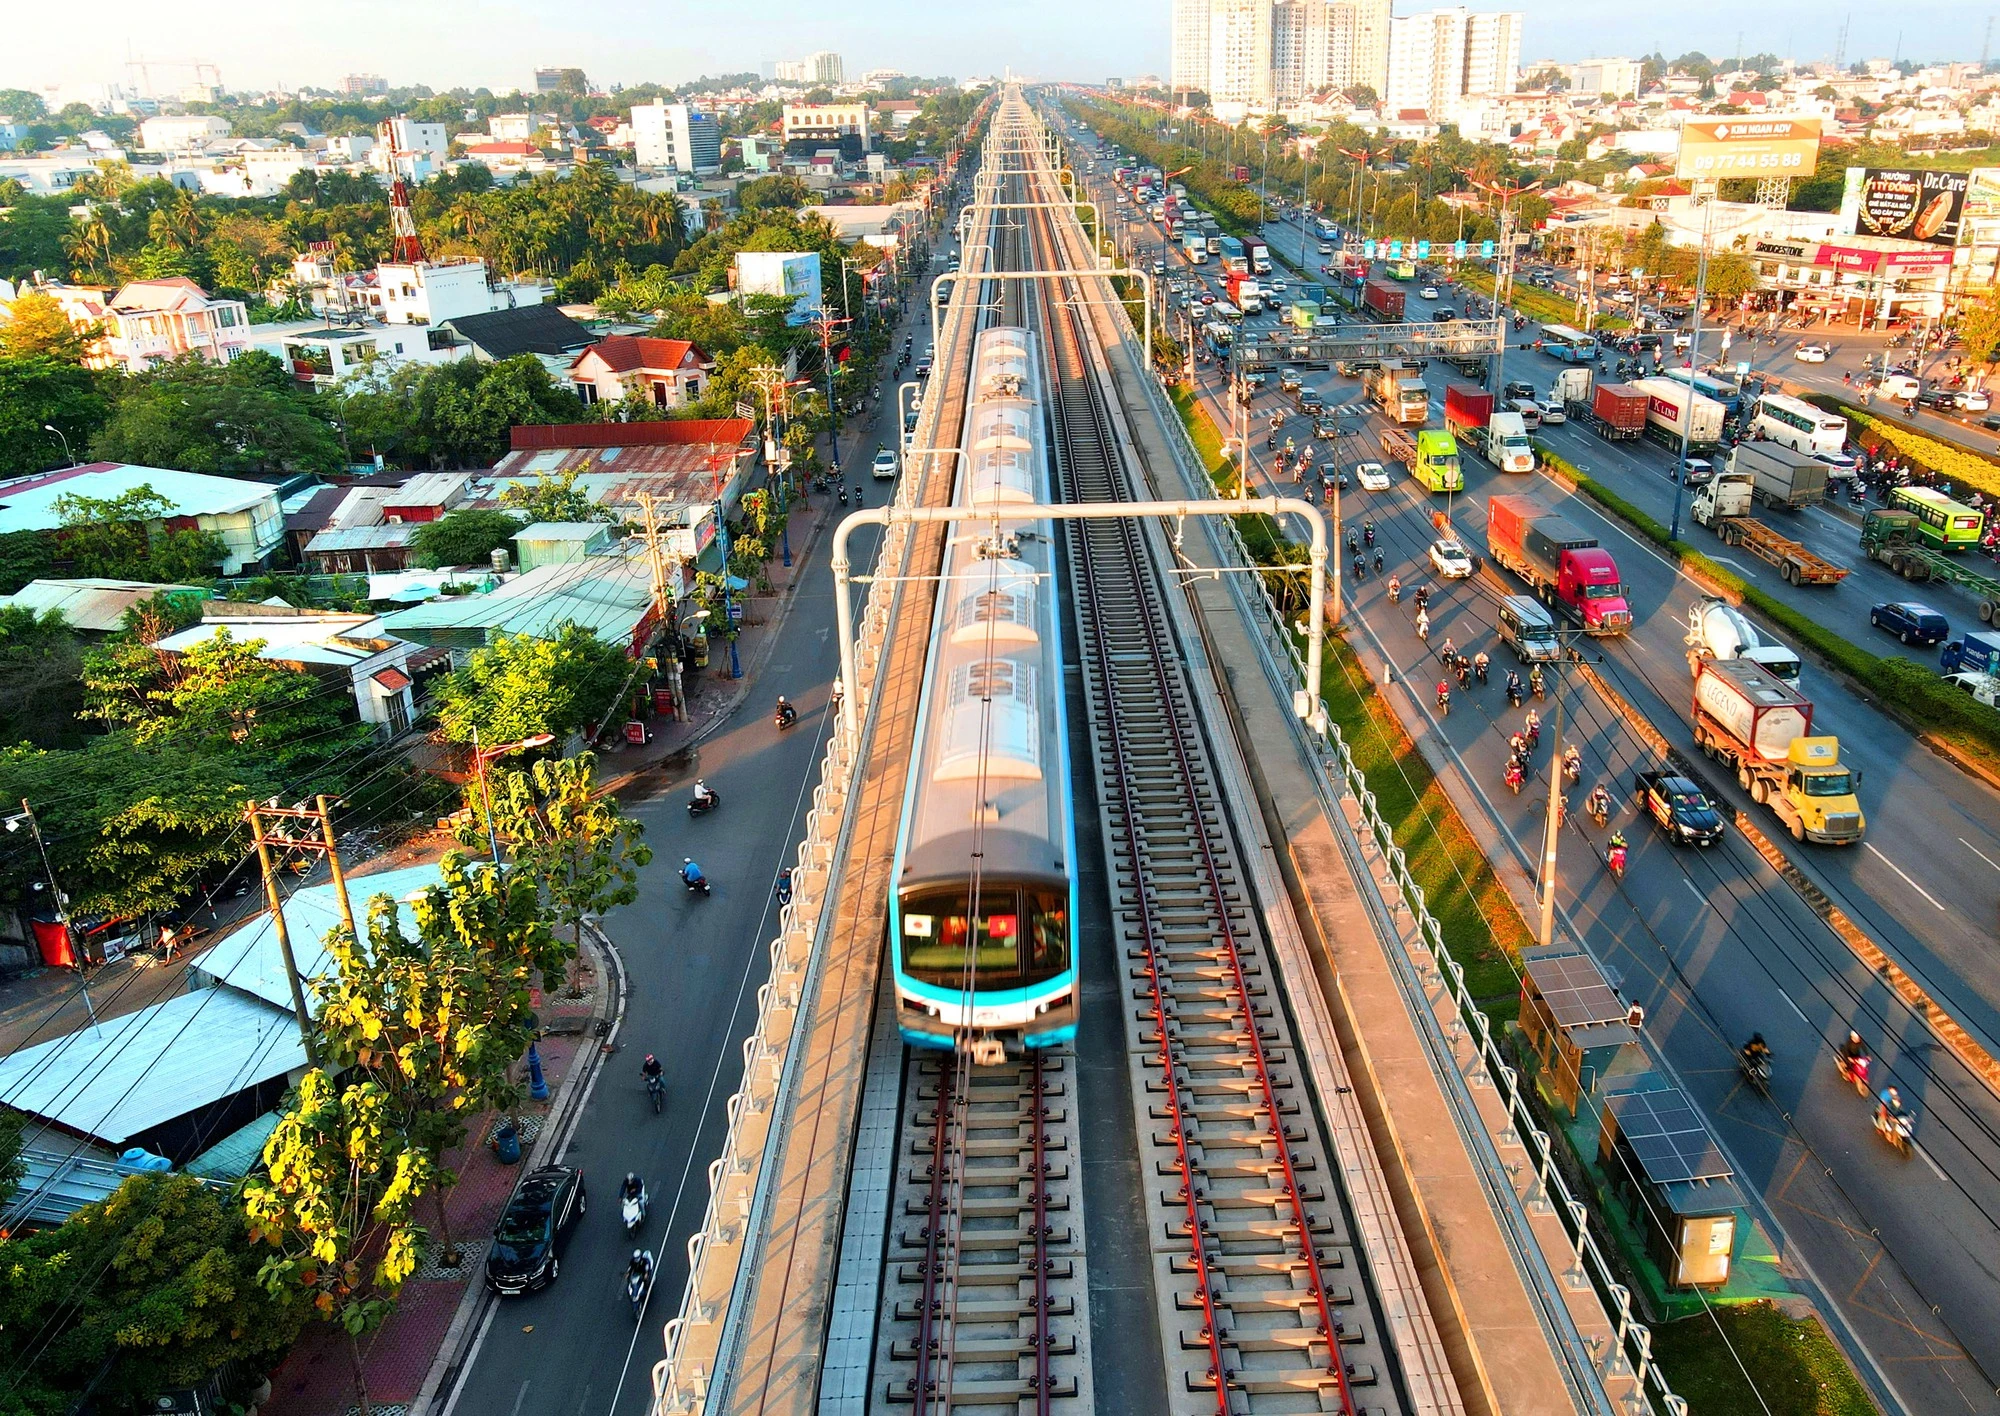
Chính vì nhìn thấy rõ điều này, nhiều người bán thà chấp nhận “đóng băng” tài sản trong ngắn hạn, chịu chi phí cơ hội, thậm chí xoay xở các nguồn tiền khác để trả lãi vay chứ nhất quyết không chấp nhận mức chiết khấu 10% – 15% mà người mua đưa ra. Họ xem khoảng thời gian thị trường đi ngang hiện tại chỉ là một “khoảng nghỉ bắt buộc”. Việc kiên nhẫn chờ đợi hạ tầng hoàn thiện chính là cách đầu tư an toàn nhất, biến sự chờ đợi mệt mỏi thành khoản lợi nhuận đột biến trong tương lai gần.
Áp lực tiền mặt mất giá và tâm lý xem bất động sản là nơi giữ tài sản an toàn
Một trong những lý do khiến nhiều người bán không muốn giảm giá nhà đất là nỗi lo tiền mặt mất giá theo thời gian do lạm phát. Với những chủ nhà có tiềm lực tài chính tốt, không phải chịu áp lực trả nợ ngân hàng mỗi tháng, bất động sản không chỉ là tài sản để mua đi bán lại kiếm lời mà còn là cách giữ tiền trong dài hạn.
Nếu chấp nhận giảm giá từ 15% – 20% để bán được nhà trong lúc thị trường trầm lắng, sau khi thu về vài tỷ đồng, họ sẽ làm gì với số tiền đó? Gửi ngân hàng thì tiền lãi có thể không đủ bù đắp mức tăng của chi phí sinh hoạt. Chuyển sang chứng khoán lại phải đối mặt với những đợt tăng giảm khó lường. Vàng cũng tiềm ẩn rủi ro nếu mua vào khi giá đang ở mức cao. Còn đầu tư kinh doanh trong bối cảnh sức mua suy yếu cũng không phải lựa chọn dễ dàng.
Khi chưa tìm được kênh đầu tư phù hợp, nhiều người bán có xu hướng giữ lại bất động sản thay vì đổi tài sản thành tiền mặt. Họ cho rằng, dù thị trường đang giao dịch chậm, căn nhà hay mảnh đất vẫn còn đó, chưa tạo ra khoản lỗ thực tế nếu chưa bán. Trong khi đó, nếu bán ở mức giá thấp rồi muốn mua lại một tài sản tương đương trong tương lai, họ có thể phải đối mặt với nhiều biến động về giá và chi phí.
Tâm lý này còn xuất phát từ niềm tin rằng bất động sản có khả năng phục hồi sau những giai đoạn khó khăn của nền kinh tế. Thực tế, thị trường bất động sản Việt Nam từng trải qua nhiều chu kỳ tăng trưởng và suy giảm. Tuy nhiên, khả năng phục hồi không giống nhau giữa các phân khúc, khu vực và loại hình tài sản. Vì vậy, không phải bất động sản nào cũng có thể tăng giá trở lại nhanh chóng như kỳ vọng của người sở hữu.
Để duy trì tài sản trong thời gian chờ thị trường khởi sắc, một số chủ nhà lựa chọn cho thuê thay vì bán ngay. Dù lợi nhuận từ việc cho thuê trong giai đoạn này có thể chỉ đạt khoảng 2% – 3% mỗi năm so với giá trị tài sản, khoản thu đều đặn vẫn giúp họ trang trải một phần chi phí sinh hoạt, bảo trì và các khoản phí liên quan đến nhà đất.
Khi vẫn có nguồn thu từ cho thuê và không bị áp lực tài chính quá lớn, người bán sẽ có thêm lý do để tiếp tục giữ tài sản. Thay vì chấp nhận giảm giá sâu để bán nhanh, họ sẵn sàng chờ thêm một thời gian, dù lợi nhuận trước mắt không cao. Đây cũng là một trong những nguyên nhân khiến giá nhà đất vẫn neo ở mức cao ngay cả khi thanh khoản thị trường suy giảm: người mua muốn giá thấp hơn, nhưng người bán chưa thấy đủ lý do để hạ giá.
4. Giá bất động sản TP.HCM có tiếp tục giảm không, và đâu là thời điểm phù hợp để giao dịch?
Báo cáo thị trường bất động sản TP.HCM quý III/2026 đã phác thảo một bức tranh toàn cảnh về sự phân hóa mạnh mẽ. Mức giá rao bán chung cư giảm nhẹ khoảng 1% và đất nền giảm 3%, trong khi nhà riêng và nhà mặt phố lại nhích tăng từ 1% đến 2%.
Sự phân hóa này thể hiện rõ nhất qua sự lệch pha cung – cầu ở phân khúc nhà riêng. Hiện nay, nhóm nhà dưới 5 tỷ đồng thu hút tới 37% mức độ quan tâm của người tìm kiếm nhưng chỉ chiếm 22% lượng tin đăng, phản ánh nhu cầu ở thực của số đông vẫn rất lớn nhưng nguồn cung phù hợp túi tiền lại vô cùng khan hiếm.
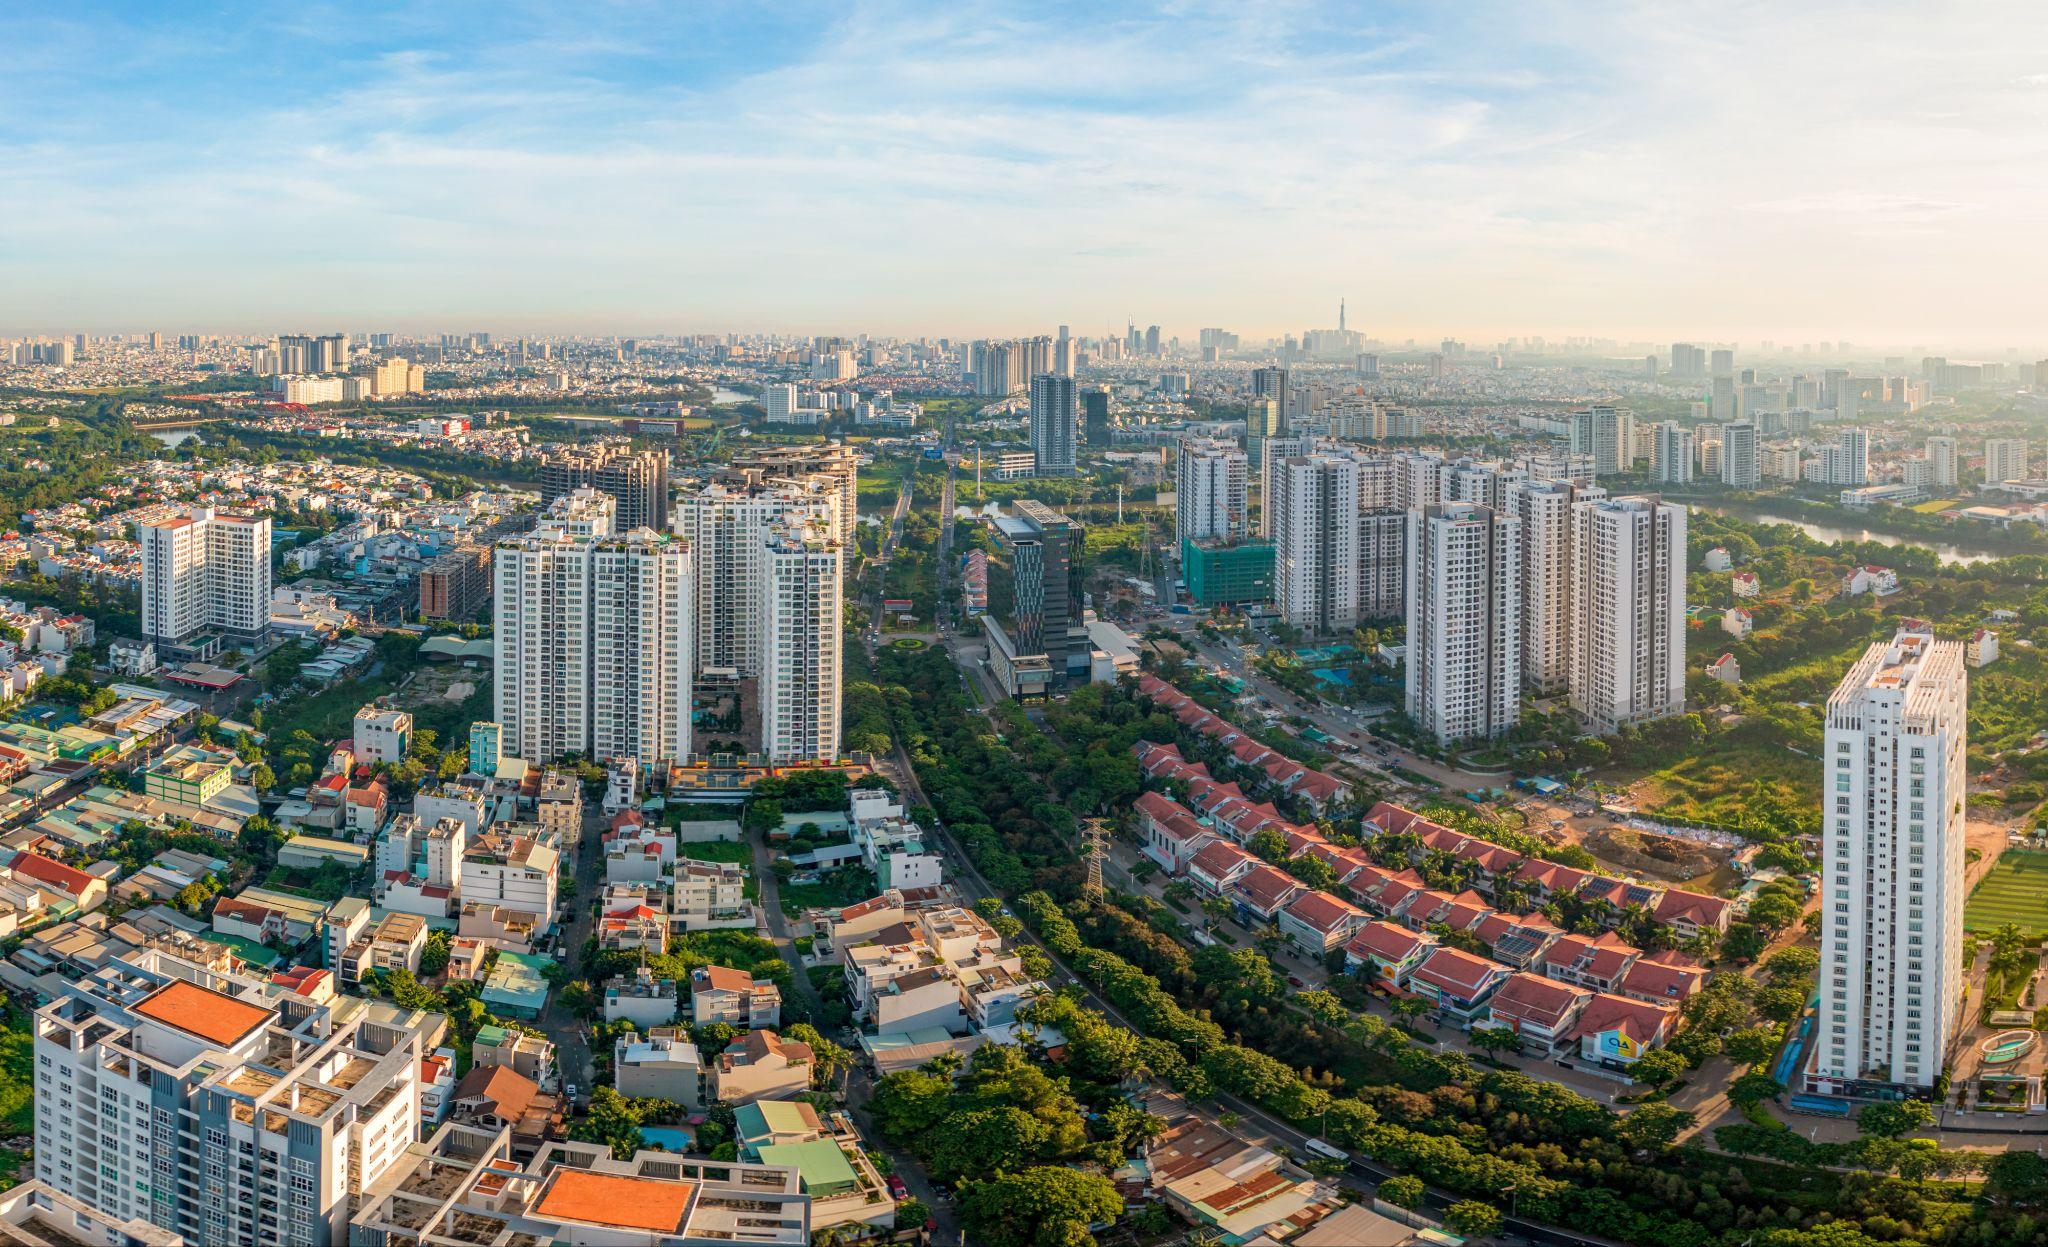
Trong khi đó, các dự án căn hộ cao cấp hoặc sản phẩm đầu cơ ở khu vực hạ tầng chưa hoàn thiện đang phải chịu áp lực thanh khoản lớn, buộc các chủ đầu tư phải tìm cách kéo khách hàng bằng các chiến lược bán hàng linh hoạt hơn.
Vậy người mua có nên tiếp tục chờ giá giảm sâu hơn?
Đây có lẽ là băn khoăn lớn nhất của những người đang có nhu cầu mua nhà. Nếu mua ngay, họ lo giá còn giảm và mình sẽ chịu thiệt. Nhưng nếu tiếp tục chờ, họ cũng không biết liệu giá có giảm thêm hay thị trường sẽ phục hồi trước khi tìm được căn nhà phù hợp.
Thật ra, rất khó để biết đâu là “đáy” của thị trường để chờ. Thời điểm mua nhà tốt nhất không phải là lúc giá thấp nhất, mà là khi bạn tìm được căn nhà ưng ý và tài chính của bạn đã sẵn sàng. Nếu mua để ở lâu dài (10–15 năm), nhà có giấy tờ rõ ràng, và quan trọng nhất là tiền vay ngân hàng nằm trong tầm kiểm soát (dù lãi suất có tăng thêm bạn vẫn trả được), thì đó đã là thời điểm phù hợp để thương lượng mua. Tránh việc vay quá sức hay dùng hết tiền tiết kiệm dự phòng chỉ vì thấy chủ nhà rao “xả hàng giảm giá”.
Đối với các dự án chung cư, nhiều chủ đầu tư không giảm giá trực tiếp trên hợp đồng để tránh mất giá trị dự án. Thay vào đó, họ tung ra các gói ưu đãi như giãn tiến độ trả tiền, hỗ trợ lãi suất hay tặng quà. Khi đi mua, bạn nên cộng trừ tất cả các khuyến mãi này để tính xem tổng số tiền thực tế mình phải bỏ ra là bao nhiêu, chứ đừng chỉ nhìn vào con số chiết khấu trên quảng cáo.
Người bán nên làm gì nếu nhà đất mãi chưa có khách?
Trong bối cảnh người mua vẫn thận trọng và nhiều giao dịch chưa thể chốt thành công, người bán cần cân nhắc kỹ giữa việc giữ giá và nhu cầu thu hồi vốn. Nếu tiếp tục giữ mức giá quá cao so với thị trường, chủ nhà có thể mất thêm nhiều tháng chờ đợi mà vẫn chưa tìm được người mua phù hợp. Ngược lại, nếu vội vàng giảm giá khi chưa thực sự cần bán, người bán có thể bỏ lỡ cơ hội thu về mức giá tốt hơn.
Trước tiên, người bán nên xác định rõ mục tiêu và thời hạn cần bán bất động sản. Nếu không chịu áp lực tài chính và chưa cần sử dụng tiền ngay, chủ nhà có thể dành thêm thời gian tìm kiếm khách hàng phù hợp. Tuy nhiên, nếu đang phải trả lãi vay ngân hàng, cần thu hồi vốn để kinh doanh hoặc có kế hoạch tài chính khác, người bán nên tính toán xem việc tiếp tục giữ tài sản có thực sự mang lại lợi ích hay không.
Bên cạnh đó, người bán cần định giá bất động sản dựa trên tình hình thị trường thực tế. Chủ nhà nên tham khảo những bất động sản tương tự trong cùng khu vực, đồng thời tìm hiểu mức giá giao dịch thực tế nếu có thông tin đáng tin cậy. Giá rao bán trên các trang bất động sản chỉ nên được dùng để tham khảo, bởi mức giá người bán mong muốn chưa chắc là mức giá người mua sẵn sàng chấp nhận.
Nếu bất động sản đã được rao bán trong thời gian dài nhưng ít người quan tâm, người bán nên xem xét lại mức giá và cách giới thiệu tài sản. Đôi khi, vấn đề không chỉ nằm ở giá bán mà còn đến từ thông tin chưa đầy đủ, hình ảnh chưa rõ ràng hoặc hồ sơ pháp lý chưa được chuẩn bị kỹ. Khắc phục những hạn chế này có thể giúp bạn tăng khả năng giao dịch mà không nhất thiết phải giảm giá ngay lập tức.
Một điều quan trọng khác là người bán không nên chỉ dựa vào kỳ vọng giá bất động sản sẽ tăng trở lại để đưa ra quyết định. Thị trường có thể phục hồi, nhưng thời điểm phục hồi và mức tăng giá còn phụ thuộc vào lãi suất, sức mua, nguồn cung và tình hình kinh tế. Nếu chỉ chờ giá tăng mà không tính đến chi phí duy trì tài sản, chủ nhà có thể phải chịu thêm áp lực tài chính trong thời gian dài.
Cuối cùng, người bán nên xác định trước mức giá thấp nhất có thể chấp nhận và thời gian tối đa có thể chờ đợi. Khi có khách hàng trả giá, chủ nhà sẽ dễ dàng cân nhắc giữa lợi ích của việc bán ngay và chi phí tiếp tục giữ tài sản. Cách làm này giúp người bán chủ động hơn trong quá trình thương lượng, thay vì đưa ra quyết định theo cảm xúc hoặc chạy theo những dự báo chưa chắc chắn.
Không phải người bán nào cũng cần giảm giá, nhưng cũng không phải tài sản nào giữ giá lâu hơn sẽ mang lại lợi ích lớn hơn. Điều quan trọng là người bán phải hiểu rõ giá trị bất động sản của mình, xác định đúng nhu cầu tài chính và lựa chọn thời điểm giao dịch phù hợp. Khi có đủ thông tin và kế hoạch rõ ràng, người bán sẽ có cơ sở tốt hơn để bảo vệ lợi ích của mình trong một thị trường còn nhiều biến động.
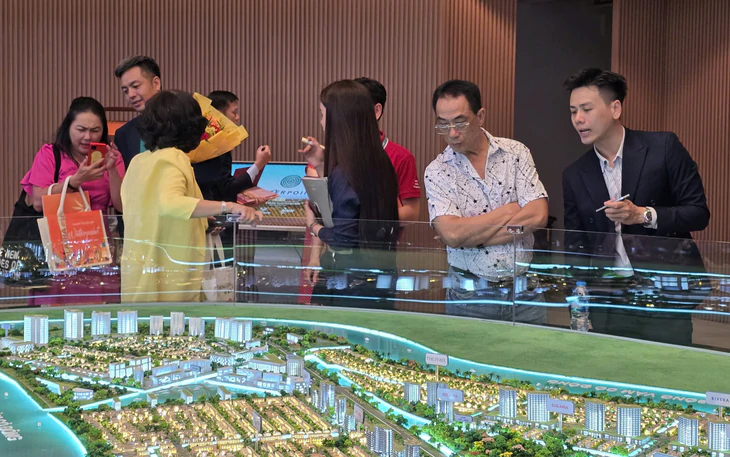
Thị trường bất động sản vẫn còn nhiều biến động, nên dù mua hay bán, mỗi người cũng cần cân nhắc kỹ để đưa ra quyết định phù hợp với khả năng tài chính và nhu cầu của mình. Không nhất thiết phải chờ giá xuống thấp nhất hay cố bán bằng được mức giá kỳ vọng, quan trọng là bạn tìm được phương án phù hợp ở thời điểm hiện tại.
Nếu bạn đang cần tìm hiểu thị trường hoặc có nhu cầu mua bán bất động sản tại TP.HCM, Tường Phát Land luôn sẵn sàng đồng hành, hỗ trợ bạn tìm ra lựa chọn phù hợp nhất. Hãy liên hệ Tường Phát Land để được tư vấn cụ thể hơn nhé.
Thông tin liên hệ Tường Phát Land:
• Hotline: 0938.50.30.25
• Website: https://tuongphatland.com/
• Mail: Maianh.Tuongphat@gmail.com
• Fanpage: https://www.facebook.com/tuongphatland
• Youtube: https://www.youtube.com/@tuongphatland
• Tiktok: https://www.tiktok.com/@tuongphatland